

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน4 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน1 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน2 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
บทสรุปผู้บริหาร
ในปี 2568 ท่ามกลางความท้าทายรอบด้านทั้งปัญหาเชิงวัฏจักรและเชิงโครงสร้างที่เกิดจากผลกระทบทางตรงและทางอ้อมของมาตรการภาษีศุลกากรของประธานาธิบดี โดนัลด์ ทรัมป์ การฟื้นตัวของภาคการท่องเที่ยวที่ช้ากว่าคาดการณ์ และอุปสงค์ภายในประเทศที่เปราะบาง สะท้อนภาระหนี้ครัวเรือนที่ยังคงอยู่ในระดับสูง ส่งผลให้ความต้องการต่อสินเชื่อลดลงทั้งในกลุ่มลูกค้าธุรกิจและลูกค้ารายย่อย
ภายใต้สภาพแวดล้อมการดำเนินงานดังกล่าว ในปีที่ผ่านมากรุงศรียังคงมุ่งมั่นในการดำเนินงานโดยให้ความสำคัญกับนโยบายเชิงกลยุทธ์ที่มุ่งเน้นการบริหารสินทรัพย์และหนี้สินที่มีประสิทธิภาพ การเพิ่มผลิตภาพในการดำเนินงาน และยึดถือแนวทางการบริหารความเสี่ยงอย่างรอบคอบระมัดระวัง พร้อมทั้งให้ความช่วยเหลือลูกค้ากลุ่มเปราะบางซึ่งได้รับผลกระทบจากสภาพแวดล้อมทางเศรษฐกิจที่เติบโตต่ำกว่าศักยภาพอย่างต่อเนื่อง
จากบริบทดังกล่าว กรุงศรีได้ให้ความช่วยเหลือต่อเนื่องทั้งในส่วนของลูกค้าสนับสนุนธุรกิจและลูกค้ากลุ่มเปราะบาง โดยปรับลดอัตราดอกเบี้ยเงินให้สินเชื่อ ร้อยละ 0.505 ถึงร้อยละ 0.85 สนองรับการปรับลดอัตราดอกเบี้ยนโยบายหลายรอบในปี 2568 ขณะที่ยังคงอัตราดอกเบี้ยเงินฝากออมทรัพย์ไว้ในระดับเดิม นอกจากนี้ ธนาคารยังได้เข้าร่วมในโครงการ "คุณสู้ เราช่วย" ซึ่งครอบคลุมการปรับโครงสร้างหนี้และการลดภาระการชำระหนี้เพื่อช่วยเหลือลูกค้ากลุ่มเปราะบาง ส่งผลให้มีลูกค้าเข้าร่วมโครงการจำนวน 85,012 บัญชี ยอดหนี้รวม 29,335 ล้านบาท*
(* ไม่รวมข้อมูล TIDLOR)
ในขณะเดียวกัน ธนาคารได้เสริมความแข็งแกร่งของยุทธศาสตร์ในระยะกลางและระยะยาวที่มุ่งเน้นการให้บริการทางการเงินอย่างทั่วถึงและครอบคลุม (financial inclusion) ที่ช่วยต่อยอดโอกาสการเติบโตให้กับกลุ่มลูกค้ารายย่อยและลูกค้าธุรกิจขนาดกลางและขนาดย่อมให้เพียงพอ โดยมีหมุดหมายสำคัญคือการเพิ่มสัดส่วนการถือหุ้นของกรุงศรีในบริษัท ติดล้อ โฮลดิ้งส์ จำกัด (มหาชน) (TIDLOR) จากร้อยละ 30.18 เป็นร้อยละ 46.51 ในครึ่งหลังของปี 2568 ตอกย้ำสถานะของธนาคารในฐานะผู้ถือหุ้นรายใหญ่
กรุงศรี กรุ๊ป (ธนาคาร และบริษัทในเครือ) มีกำไรสุทธิจำนวน 31,739 ล้านบาท เพิ่มขึ้นจำนวน 2,039 ล้านบาท หรือร้อยละ 6.9 เมื่อเทียบกับปีก่อนหน้า
กำไรสุทธิที่เพิ่มขึ้นมีปัจจัยหลักมาจากกำไรพิเศษจากการปรับมูลค่ายุติธรรมของเงินลงทุนใน TIDLOR การเติบโตของรายได้ที่มิใช่ดอกเบี้ย และการเพิ่มขึ้นของรายได้ดอกเบี้ยสุทธิ สะท้อนจากการบริหารสภาพคล่องและต้นทุนทางการเงินอย่างมีประสิทธิภาพของธนาคาร และจากการรวมพอร์ตสินเชื่อของ TIDLOR ในช่วงเวลาดังกล่าว
อย่างไรก็ดี กำไรพิเศษดังกล่าวสุทธิบางส่วนจากการเพิ่มขึ้นของค่าใช้จ่ายในการดำเนินงาน โดยเฉพาะค่าใช้จ่ายพนักงาน ที่ปรับตัวเพิ่มขึ้น โดยมีปัจจัยหลักมาจากการรวมงบการเงินของ TIDLOR และโครงการเกษียณอายุโดยสมัครใจและค่าใช้จ่ายอื่น ๆ ซึ่งส่วนใหญ่เป็นผลมาจากค่าใช้จ่ายเกี่ยวกับการด้อยค่าของค่าความนิยมของบริษัทย่อยในอาเซียนที่บันทึกในช่วงครึ่งหลังของปี 2568
จากการรวมพอร์ตสินเชื่อของ TIDLOR ส่งผลให้เงินให้สินเชื่อรวม ณ วันที่ 31 ธันวาคม 2568 อยู่ที่จำนวน 1,928,648 ล้านบาท เพิ่มขึ้นจำนวน 32,779 ล้านบาท หรือร้อยละ 1.7 จากสิ้นเดือนธันวาคม 2567 โดยมีปัจจัยหลักมาจากสินเชื่อเพื่อรายย่อยจากการรวมงบการเงินของ TIDLOR พร้อมทั้งการขยายตัวของสินเชื่อธุรกิจขนาดใหญ่ สุทธิบางส่วนด้วยการลดลงของสินเชื่อเพื่อธุรกิจขนาดกลางและขนาดย่อม
.
.
จากการบริหารสภาพคล่องและต้นทุนทางการเงินเชิงรุกท่ามกลางสภาวะสินเชื่อที่ซบเซา เงินรับฝากรวมอยู่ที่ 1,735,328 ล้านบาท ลดลง 86,901 ล้านบาท หรือร้อยละ 4.8 จากสิ้นเดือนธันวาคม 2567 ส่วนใหญ่เป็นผลมาจากการลดลงของเงินรับฝากประจำ
อัตราส่วนสินเชื่อด้อยคุณภาพอยู่ที่ร้อยละ 3.26 เทียบกับร้อยละ 3.23 ณ สิ้นเดือนธันวาคม 2567 ภายใต้การบริหารความเสี่ยงที่รอบคอบระมัดระวังอย่างต่อเนื่อง อัตราส่วนผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อสินเชื่อรวมอยู่ที่ 227 เบสิสพอยท์ ซึ่งอยู่ในระดับที่เพียงพอและเหมาะสม สะท้อนความไม่แน่นอนและความเสี่ยงทางเศรษฐกิจที่เพิ่มสูงขึ้น ทั้งนี้ อัตราส่วนเงินสำรองต่อสินเชื่อด้อยคุณภาพอยู่ที่ร้อยละ 126.9 ปรับตัวดีขึ้นจาก ร้อยละ 123.2 ณ สิ้นเดือนธันวาคม 2567
อัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยง (ของธนาคาร) ปรับตัวดีขึ้นอยู่ที่ร้อยละ 20.69 เทียบกับร้อยละ 19.38 ณ สิ้นเดือนธันวาคม 2567
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
ผลการดำเนินงานที่สำคัญ
รายได้ดอกเบี้ยสุทธิ
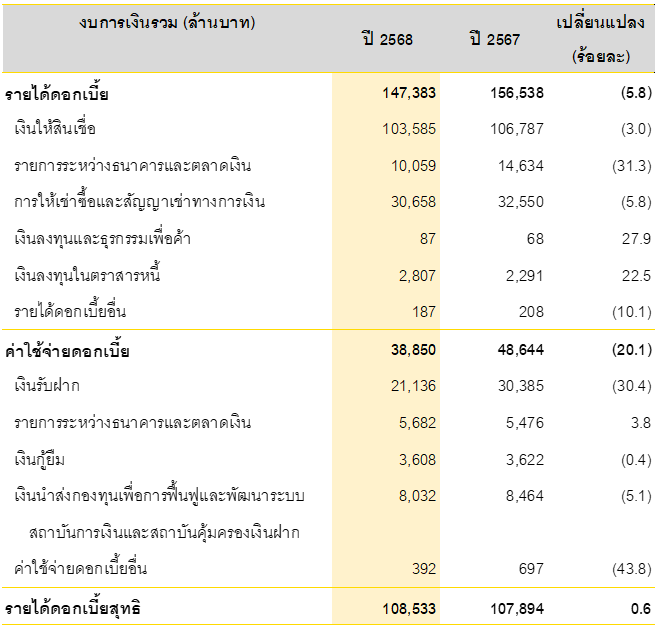
จากการลดอัตราดอกเบี้ยหลายครั้ง ที่ตอบสนองกับการลดอัตราดอกเบี้ยนโยบาย และยอดสินเชื่อที่ปรับลดลงในทุกกลุ่มลูกค้าในปี 2568 รายได้ดอกเบี้ยสุทธิในปี 2568 ยังคงเพิ่มขึ้นจำนวน 639 ล้านบาท หรือร้อยละ 0.6 โดยมีปัจจัยหลักมาจากการบริหารจัดการค่าใช้จ่ายที่ดี พร้อมทั้งการรับรู้รายได้ดอกเบี้ยจากการรวมงบการเงินของ TIDLOR
รายได้ดอกเบี้ยในปี 2568 อยู่ที่จำนวน 147,383 ล้านบาท ลดลงจำนวน 9,155 ล้านบาท หรือร้อยละ 5.85 จากปี 2567 ส่วนใหญ่เป็นผลมาจากการลดลงของรายได้ดอกเบี้ยจากเงินให้สินเชื่อ รายการระหว่างธนาคารและตลาดเงิน การให้เช่าซื้อและสัญญาเช่าทางการเงิน ตามความต้องการสินเชื่อที่ลดลง กอปรกับผลกระทบจากการปรับลดอัตราดอกเบี้ยนโยบาย ทั้งนี้ผลกระทบดังกล่าวถูกชดเชยบางส่วนด้วยการรวมงบการเงินของ TIDLOR ในช่วงครึ่งหลังของปี 2568
ขณะที่ค่าใช้จ่ายดอกเบี้ยลดลงจำนวน 9,794 ล้านบาท หรือร้อยละ 20.1 จากปี 2567 ส่วนใหญ่เป็นผลจากการลดลงของค่าใช้จ่ายดอกเบี้ยจากเงินรับฝาก สอดคล้องกับการบริหารต้นทุนทางการเงินเชิงรุกของกรุงศรีจากการปรับโครงสร้างและระยะเวลาของเงินรับฝากรวมถึงยอดเงินรับฝากที่ลดลง
ส่วนต่างอัตราดอกเบี้ยสุทธิ
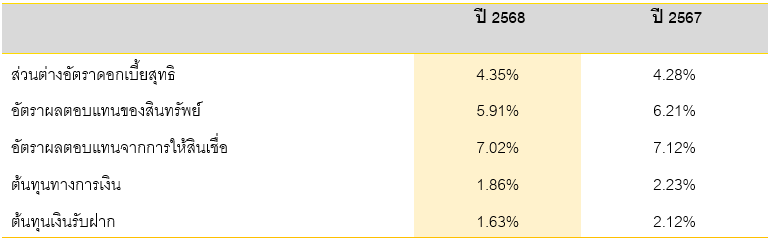
แม้ว่าจะมีการปรับลดอัตราดอกเบี้ยนโยบายหลายครั้ง กอปรกับสินทรัพย์ที่ก่อให้เกิดรายได้เฉลี่ยลดลงในช่วงครึ่งปีแรกของปี 2568 ก่อนการรวมงบการเงินของ TIDLOR อย่างไรก็ดีการบริหารต้นทุนทางการเงินเชิงรุกของธนาคารและอัตราผลตอบแทนที่เพิ่มขึ้นที่ได้จากการรวมงบการเงินของ TIDLOR ในช่วงครึ่งปีหลังของปี 2568 ส่งผลให้ส่วนต่างอัตราดอกเบี้ยสุทธิปรับตัวสูงขึ้นเป็นร้อยละ 4.35 เพิ่มขึ้น 7 เบสิสพอยท์จากปี 2567
รายได้ที่มิใช่ดอกเบี้ย
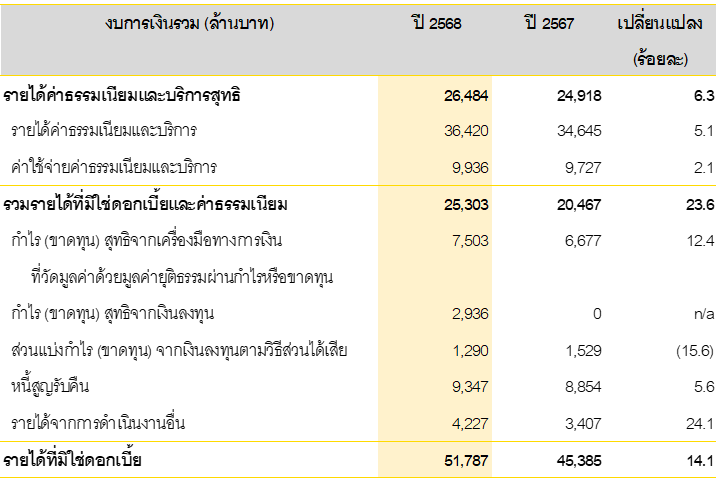
ในปี 2568 รายได้ที่มิใช่ดอกเบี้ยอยู่ที่จำนวน 51,787 ล้านบาท เพิ่มขึ้นร้อยละ 14.1 หรือจำนวน 6,402 ล้านบาทจากปี 2567 การเพิ่มขึ้นส่วนใหญ่มาจากรายได้ค่าธรรมเนียมและบริการสุทธิที่ปรับตัวดีขึ้นจำนวน 1,566 ล้านบาท กำไรพิเศษจากการปรับมูลค่ายุติธรรมของเงินลงทุนใน TIDLOR จำนวน 2,801 ล้านบาท ที่บันทึกในช่วงครึ่งหลังของปี 2568 กำไรสุทธิจากเครื่องมือทางการเงินที่วัดมูลค่าด้วยมูลค่ายุติธรรมผ่านกำไรหรือขาดทุนจำนวน 826 ล้านบาท และหนี้สูญรับคืนจำนวน 493 ล้านบาท โดยสุทธิบางส่วนจากการลดลงของส่วนแบ่งกำไรจากเงินลงทุนตามวิธีส่วนได้เสียจำนวน 239 ล้านบาท
โครงสร้างรายได้จากค่าธรรมเนียมและบริการ1)
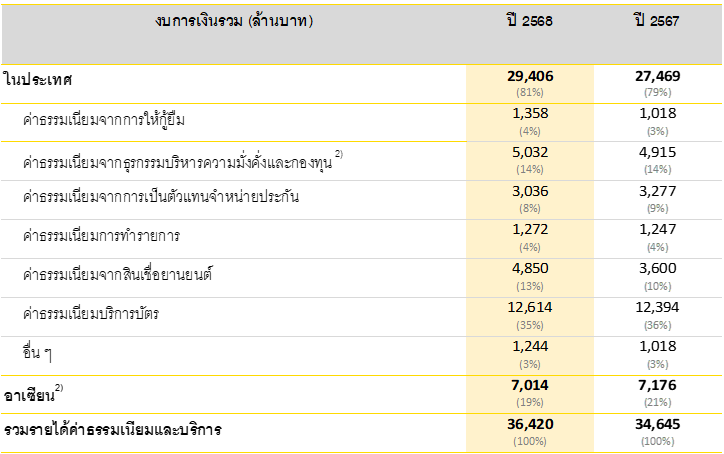
หมายเหตุ:
1) ร้อยละในวงเล็บแสดงสัดส่วนรายได้จากค่าธรรมเนียมและบริการเทียบกับยอดรายได้รวมจากค่าธรรมเนียมและบริการ
2) การจัดกลุ่มรายการรายได้จากค่าธรรมเนียมและบริการได้รับการปรับเปลี่ยนในปี 2568 โดย 1) การเพิ่มรายการ "ค่าธรรมเนียม
และบริการจากอาเซียน" และ 2) การเพิ่มรายการ "ค่าธรรมเนียมจากธุรกรรมบริหารความมั่งคั่งและกองทุน" ซึ่งก่อนหน้านี้ได้รับการจัด
กลุ่มอยู่ภายใต้ "รายการค่าธรรมเนียมอื่น ๆ" (โดยการนำเสนอตัวเลขในปี 2567 เป็นการนำเสนอในรูปแบบการ
จัดกลุ่มแบบใหม่)
รายได้ค่าธรรมเนียมและบริการในปี 2568 อยู่ที่จำนวน 36,420 ล้านบาท เพิ่มขึ้นร้อยละ 5.1 จากปี 2567 โดยมีปัจจัยหลักมาจากการเพิ่มขึ้นของรายได้ค่าธรรมเนียมและบริการจากธุรกิจในประเทศจำนวน 1,937 ล้านบาท บางส่วนสุทธิด้วยการลดลงของรายได้ค่าธรรมเนียมและบริการจากธุรกิจในอาเซียนจำนวน 162 ล้านบาท ทั้งนี้ การเติบโตของรายได้ค่าธรรมเนียมและบริการจากธุรกิจในประเทศ ส่วนใหญ่มาจากการเพิ่มขึ้นของค่าธรรมเนียมจากสินเชื่อยานยนต์ (จำนวน 1,250 ล้านบาท) ค่าธรรมเนียมจากเงินให้สินเชื่อ (จำนวน 340 ล้านบาท) ค่าธรรมเนียมบริการบัตร (จำนวน 220 ล้านบาท) และค่าธรรมเนียมจากธุรกรรมบริหารความมั่งคั่งและกองทุน (จำนวน 117 ล้านบาท) ขณะที่บางส่วนสุทธิด้วยการลดลงของค่าธรรมเนียมจากการเป็นตัวแทนจำหน่ายประกัน (จำนวน 241 ล้านบาท)
ค่าใช้จ่ายในการดำเนินงาน
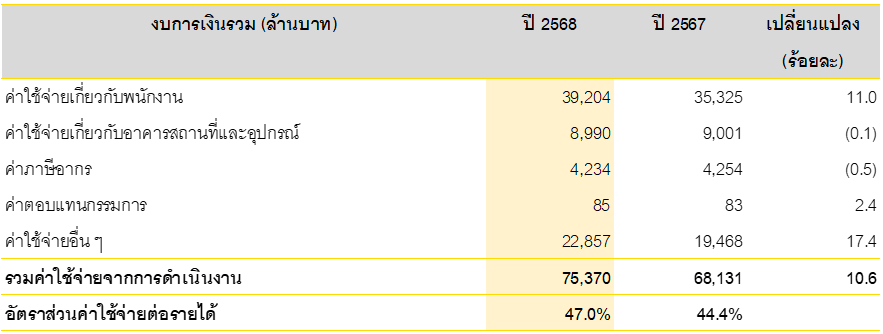
ในปี 2568 ค่าใช้จ่ายจากการดำเนินงานอยู่ที่จำนวน 75,370 ล้านบาท เพิ่มขึ้นร้อยละ 10.6 หรือจำนวน 7,239 ล้านบาท จากปี 2567 โดยมีปัจจัยหลักมาจากค่าใช้จ่ายเกี่ยวกับพนักงาน (จำนวน 3,879 ล้านบาท) ส่วนใหญ่เป็นผลมาจากการรวมงบการเงินของ TIDLOR และค่าใช้จ่ายพิเศษจากโครงการเกษียณอายุโดยสมัครใจ (voluntary retirement package) ในไตรมาส 4/2568 และค่าใช้จ่ายอื่น ๆ ซึ่งส่วนใหญ่มาจากค่าใช้จ่ายเกี่ยวกับการด้อยค่าของค่าความนิยมของบริษัทย่อยในอาเซียน (จำนวน 2,580 ล้านบาท) ซึ่งบันทึกในไตรมาส 3/2568 ค่าใช้จ่ายด้านเทคโนโลยี (จำนวน 217 ล้านบาท) และค่าใช้จ่ายในการส่งเสริมการตลาด (จำนวน 214 ล้านบาท)
จากการรวมงบการเงินของ TIDLOR ส่งผลให้อัตราส่วนค่าใช้จ่ายต่อรายได้ในปี 2568 อยู่ที่ร้อยละ 47.0 เพิ่มขึ้นจากร้อยละ 44.4 ในปี 2567
ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น
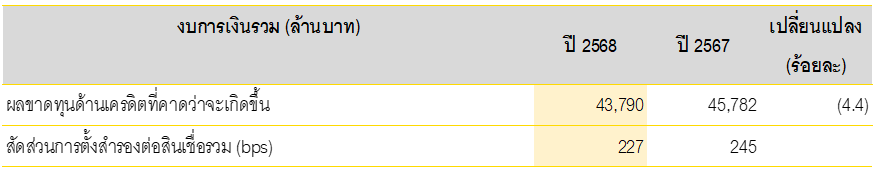
จากแนวทางการบริหารความเสี่ยงที่รอบคอบระมัดระวังต่อเนื่อง ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นในปี 2568 อยู่ที่จำนวน 43,790 ล้านบาท หรือคิดเป็นอัตราส่วนผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อสินเชื่อรวมที่ 227 เบสิสพอยท์ เทียบกับ 245 เบสิสพอยท์ ในปี 2567 ทั้งนี้ ระดับผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นดังกล่าวอยู่ในระดับที่เพียงพอและเหมาะสมสะท้อนความไม่แน่นอนและความเสี่ยงทางเศรษฐกิจที่เพิ่มสูงขึ้น ส่งผลให้อัตราส่วนเงินสำรองต่อสินเชื่อด้อยคุณภาพปรับตัวดีขึ้นอยู่ที่ร้อยละ 126.9 ณ สิ้นเดือนธันวาคม 2568
สภาพคล่องและความเพียงพอของเงินทุน
การดำรงสภาพคล่อง
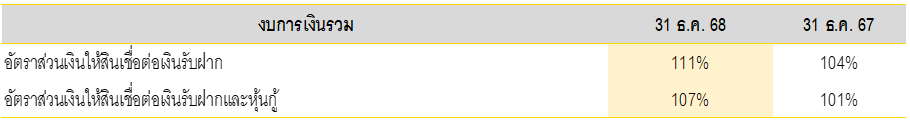
อัตราส่วนเงินให้สินเชื่อต่อเงินรับฝากอยู่ที่ร้อยละ 111 ณ สิ้นเดือนธันวาคม 2568 เทียบกับร้อยละ 104 ณ สิ้นเดือนธันวาคม 2567
ขณะที่อัตราส่วนเงินให้สินเชื่อต่อเงินรับฝากและหุ้นกู้อยู่ที่ร้อยละ 107 ณ สิ้นเดือนธันวาคม 2568 เทียบกับร้อยละ 101 ณ สิ้นเดือนธันวาคม 2567
เงินกองทุนตามกฎหมาย
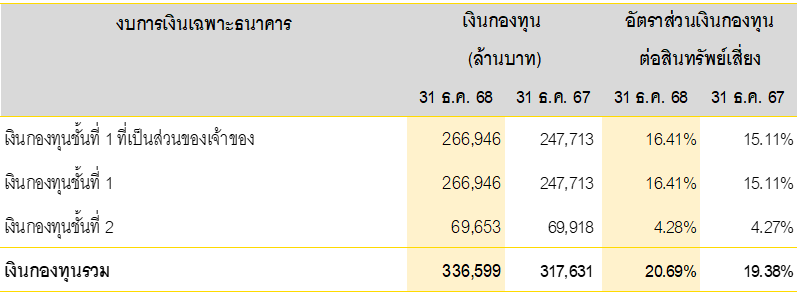
ณ วันที่ 31 ธันวาคม 2568 เงินกองทุนของธนาคารอยู่ที่ 336,599 ล้านบาท หรือเทียบเท่าร้อยละ 20.69 ของสินทรัพย์เสี่ยง โดยเป็นเงินกองทุนชั้นที่ 1 ที่เป็นส่วนของเจ้าของ (Common Equity Tier 1) และเงินกองทุนชั้นที่ 1 ร้อยละ 16.41 และเงินกองทุนชั้นที่ 2 ร้อยละ 4.28
ทั้งนี้ ระดับเงินกองทุนในปัจจุบันอยู่ในระดับที่สูงกว่าเกณฑ์ขั้นต่ำที่กฎหมายกำหนด รวมเงินกองทุนส่วนเพิ่มเพื่อรองรับผลขาดทุนในภาวะวิกฤต (Capital Conservation Buffer) และดำรงเงินกองทุนส่วนเพิ่มเพื่อรองรับความเสียหาย (Higher Loss Absorbency) สำหรับสถาบันการเงินที่มีความสำคัญเชิงระบบ (D-SIB)
ความสามารถในการบริหารสินทรัพย์
รายการฐานะทางการเงินที่สำคัญ
สินทรัพย์
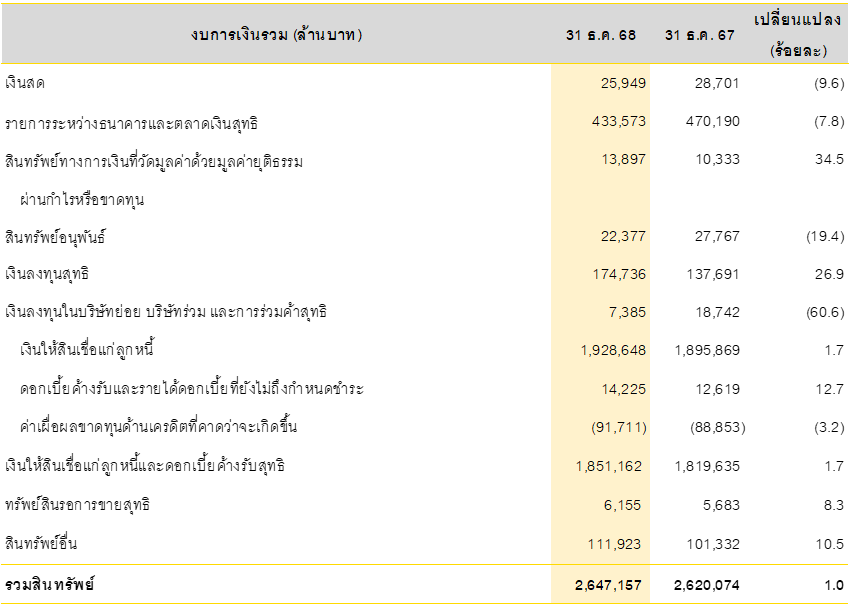
เมื่อเทียบกับสิ้นเดือนธันวาคม 2567 สินทรัพย์รวมเพิ่มขึ้นจำนวน 27,083 ล้านบาท หรือร้อยละ 1.0 โดยมีปัจจัยหลักดังนี้
o เงินลงทุนสุทธิเพิ่มขึ้นร้อยละ 26.9 หรือจำนวน 37,045 ล้านบาท ปัจจัยหลักมาจากการเพิ่มขึ้นของเงินลงทุนในตราสารหนี้ที่วัดมูลค่า
ด้วยราคาทุนตัดจำหน่ายและวัดมูลค่าด้วยมูลค่ายุติธรรมผ่านกำไรขาดทุนเบ็ดเสร็จอื่น
o เงินให้สินเชื่อเพิ่มขึ้นจำนวน 32,779 ล้านบาท หรือร้อยละ 1.7 โดยมีปัจจัยหลักมาจากการขยายตัวของสินเชื่อธุรกิจขนาดใหญ่และสิน
เชื่อเพื่อรายย่อยสอดคล้องกับกลยุทธ์การเติบโตอย่างมีคุณภาพและการรวมพอร์ตสินเชื่อของ TIDLOR สุทธิด้วยการลดลงของสินเชื่อ
เพื่อธุรกิจขนาดกลางและขนาดย่อม
o ขณะที่รายการระหว่างธนาคารและตลาดเงินสุทธิลดลงจำนวน 36,617 ล้านบาท หรือร้อยละ 7.8 โดยมีปัจจัยหลักมาจากการลดลง
ของธุรกรรมซื้อคืนพันธบัตรจำนวน 56,905 ล้านบาท สุทธิบางส่วนด้วยการเพิ่มขึ้นของเงินฝากกับสถาบันการเงินและเงินให้สินเชื่อแก่
สถาบันการเงินจำนวนรวม 20,288 ล้านบาท การเปลี่ยนแปลงดังกล่าวสะท้อนการติดตามสถานการณ์ตลาดการเงินอย่างใกล้ชิดของ
กรุงศรีโดยวิเคราะห์และประเมินผลกระทบจากการเคลื่อนไหวของอัตราดอกเบี้ยอย่างต่อเนื่อง เพื่อให้สามารถตอบสนองต่อความ
ผันผวนในตลาดได้อย่างเหมาะสม
เงินลงทุน
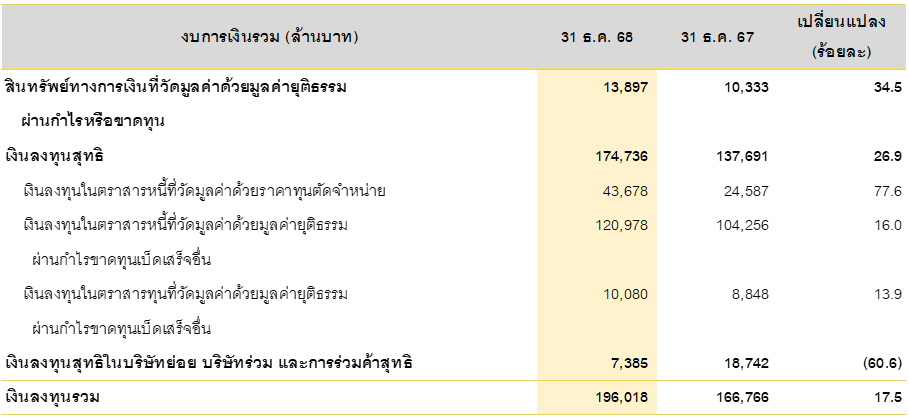
เมื่อเทียบกับสิ้นเดือนธันวาคม 2567 เงินลงทุนรวมเพิ่มขึ้นจำนวน 29,252 ล้านบาทหรือร้อยละ 17.5 ส่วนใหญ่เป็นผลมาจากเงินลงทุนในตราสารหนี้ที่วัดมูลค่าด้วยราคาทุนตัดจำหน่ายและเงินลงทุนในตราสารหนี้และตราสารทุนที่วัดมูลค่าด้วยมูลค่ายุติธรรมผ่านกำไรขาดทุนเบ็ดเสร็จอื่น บางส่วนสุทธิด้วยการลดลงของเงินลงทุนสุทธิในบริษัทย่อย บริษัทร่วม และการร่วมค้าสุทธิ
เงินให้สินเชื่อ
สินเชื่อแยกตามภาคธุรกิจ
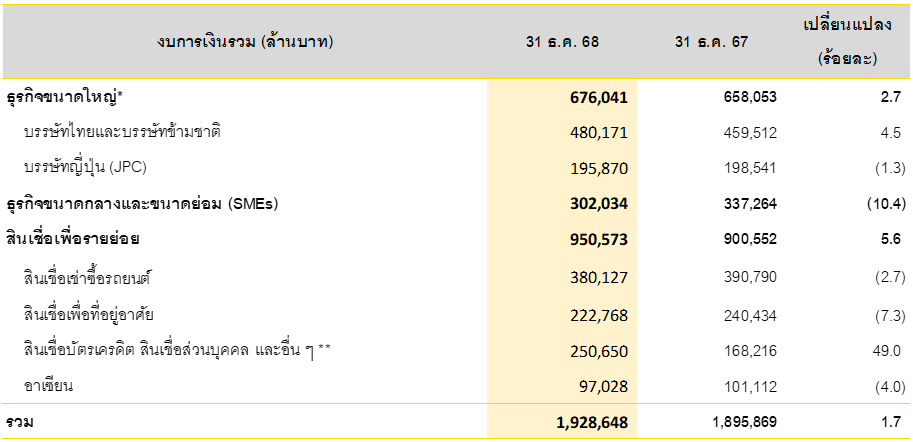
หมายเหตุ:
*ตั้งแต่วันที่ 1 มกราคม 2568 สินเชื่อบรรษัทข้ามชาติได้ถูกจัดกลุ่มใหม่จากเดิมที่อยู่ภายใต้กลุ่มสินเชื่อบรรษัทญี่ปุ่นและบรรษัทข้ามชาติ
ย้ายไปอยู่ภายใต้กลุ่มสินเชื่อบรรษัทไทยและบรรษัทข้ามชาติ (ทั้งนี้ ณ วันที่มีการจัดกลุ่มใหม่ สินเชื่อบรรษัทข้ามชาติอยู่ที่จำนวน 25,981
ล้านบาท)
** ตั้งแต่วันที่ 13 สิงหาคม 2568 สินเชื่อบัตรเครดิต สินเชื่อส่วนบุคคล และอื่น ๆ ได้รวมสินเชื่อของ TIDLOR
โครงสร้างพอร์ตเงินให้สินเชื่อ
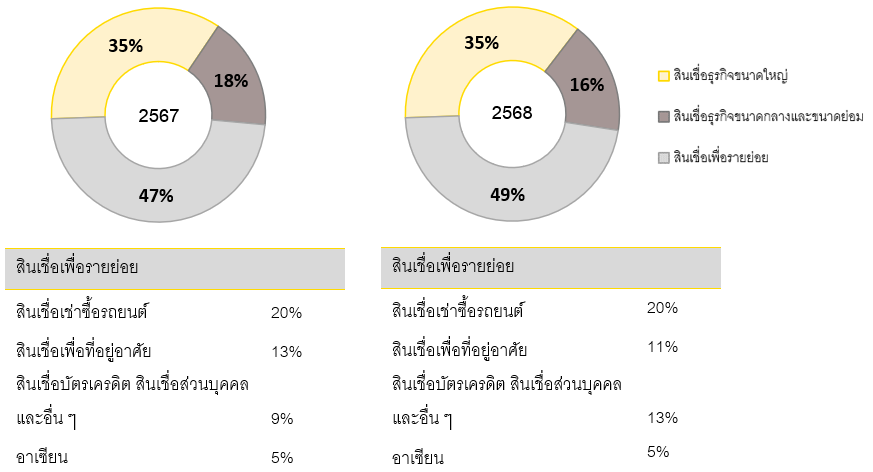
ในปี 2568 ท่ามกลางความท้าทายของสภาพแวดล้อมการดำเนินงานที่เพิ่มขึ้นอย่างรอบด้าน กอปรกับกลยุทธ์การเติบโตอย่างมีคุณภาพของธนาคารเพื่อรักษาคุณภาพสินทรัพย์ ส่งผลให้สินเชื่อรวมเพิ่มขึ้นร้อยละ 1.7 หรือจำนวน 32,779 ล้านบาท จากสิ้นปี 2567 โดยมีปัจจัยหลักมาจากกลุ่มลูกค้าสินเชื่อบรรษัทไทยและบรรษัทข้ามชาติ นอกจากนี้ การเติบโตของสินเชื่อยังหนุนจากการรวมพอร์ตสินเชื่อของ TIDLOR ในช่วงครึ่งหลังของปี 2568 ขณะที่อุปสงค์ภายในประเทศที่อ่อนแอและความเชื่อมั่นทางธุรกิจที่ซบเซา ส่งผลให้สินเชื่อในกลุ่มลูกค้ารายย่อยและลูกค้าเพื่อธุรกิจขนาดกลางและขนาดย่อมหดตัว
ภายใต้กลยุทธ์การเติบโตอย่างมีคุณภาพ สินเชื่อธุรกิจขนาดใหญ่เพิ่มขึ้นร้อยละ 2.7 หรือจำนวน 17,988 ล้านบาท จากสิ้นเดือนธันวาคม 2567
o จากความต้องการเงินให้สินเชื่อจากทั้งภาคอุตสาหกรรมและภาคบริการ สินเชื่อบรรษัทไทยและบรรษัทข้ามชาติเพิ่มขึ้นร้อยละ 4.5
หรือจำนวน 20,659 ล้านบาท จากสิ้นเดือนธันวาคม 2567o สินเชื่อบรรษัทญี่ปุ่น (JPC) ลดลงร้อยละ 1.3 หรือจำนวน 2,671 ล้านบาท จากปี 2567 สะท้อนการชำระคืนเงินให้สินเชื่อและมุมมอง
ต่อการเติบโตเศรษฐกิจไทยของบรรษัทญี่ปุ่นที่มีความระมัดระวังมากขึ้นจากความระมัดระวังของธนาคารในการปล่อยสินเชื่อ ภายใต้บริบทความเสี่ยงด้านคุณภาพเครดิตที่เพิ่มขึ้น สินเชื่อเพื่อธุรกิจขนาดกลางและขนาดย่อม ลดลงร้อยละ 10.4 หรือจำนวน 35,230 ล้านบาท จากสิ้นเดือนธันวาคม 2567
หากไม่รวมผลจากการรวมพอร์ตสินเชื่อของ TIDLOR สินเชื่อเพื่อรายย่อยหดตัวในทุกกลุ่มธุรกิจ สะท้อนกำลังซื้อและความเชื่อมั่นของผู้บริโภคในประเทศที่อ่อนแอ ท่ามกลางภาระหนี้ครัวเรือนในระดับสูง อย่างไรก็ดี เมื่อรวมผลจากการรวมพอร์ตสินเชื่อของ TIDLOR ในช่วงครึ่งหลังของปี 2568 สินเชื่อเพื่อรายย่อยเพิ่มขึ้นร้อยละ 5.6 หรือจำนวน 50,021 ล้านบาท จากสิ้นเดือนธันวาคม 2567
รายละเอียดผลการดำเนินงานของสินเชื่อเพื่อรายย่อยในแต่ละกลุ่มธุรกิจ มีดังนี้
o จากยอดจำหน่ายรถยนต์ในประเทศที่ซบเซาพร้อมทั้งภาวะการปล่อยสินเชื่อที่เข้มงวดขึ้นท่ามกลางความสามารถในการชำระหนี้ของ
ลูกค้าที่ลดลง ส่งผลให้สินเชื่อเช่าซื้อรถยนต์ลดลงร้อยละ 2.7 หรือจำนวน 10,663 ล้านบาท จากสิ้นเดือนธันวาคม 2567
o สินเชื่อเพื่อที่อยู่อาศัยลดลงร้อยละ 7.3 หรือจำนวน 17,666 ล้านบาท จากสิ้นเดือนธันวาคม 2567 เนื่องจากธนาคารยังคงระมัดระวัง
ในการพิจารณาสินเชื่อ ท่ามกลางภาวะความต้องการในตลาดที่อยู่อาศัยที่ชะลอตัว
o จากปัจจัยในการรวมพอร์ตสินเชื่อของ TIDLOR ในช่วงครึ่งหลังของปี 2568 ส่งผลให้สินเชื่อบัตรเครดิต สินเชื่อบุคคล และสินเชื่ออื่นๆ
เติบโตอย่างแข็งแกร่งที่ร้อยละ 49.0 หรือเพิ่มขึ้นจำนวน 82,434 ล้านบาทจากสิ้นเดือนธันวาคม 2567
o สินเชื่ออาเซียนลดลงร้อยละ 4.0 หรือจำนวน 4,084 ล้านบาท จากสิ้นเดือนธันวาคม 2567
คุณภาพสินเชื่อ
สินเชื่อจัดชั้น
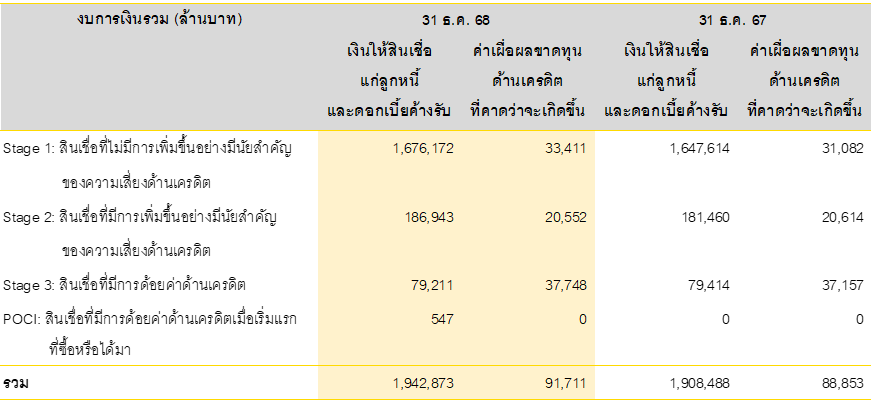
สินเชื่อด้อยคุณภาพ*
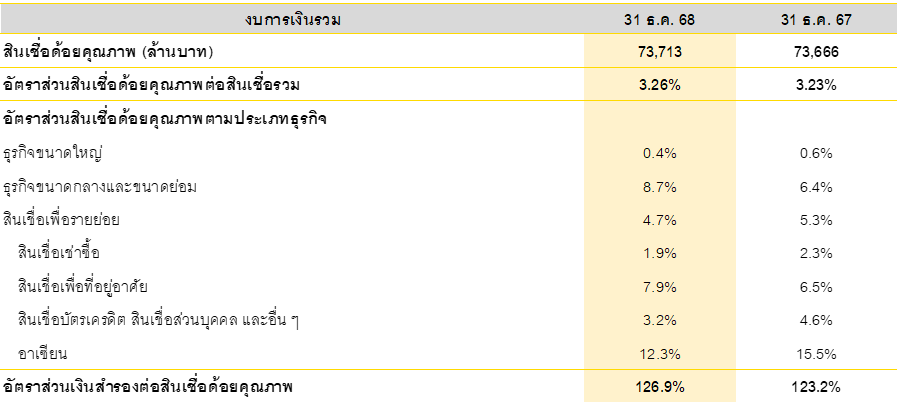
* ไม่รวมดอกเบี้ยค้างรับตามแนวทางปฏิบัติของธนาคารแห่งประเทศไทย
คุณภาพสินทรัพย์โดยรวมในปี 2568 ยังคงอยู่ในเกณฑ์ที่ดี
เมื่อเทียบกับสิ้นเดือนธันวาคม 2567 ยอดสินเชื่อด้อยคุณภาพค่อนข้างทรงตัว เนื่องจากกลุ่มลูกค้าธุรกิจขนาดใหญ่และลูกค้ารายย่อยโดยรวมยังคงมีแนวโน้มการปรับตัวดีขึ้นต่อเนื่อง
ส่งผลให้อัตราส่วนสินเชื่อด้อยคุณภาพต่อสินเชื่อรวมอยู่ที่ร้อยละ 3.26 ณ สิ้นเดือนธันวาคม 2568 เทียบกับ ร้อยละ 3.23 ณ สิ้นเดือนธันวาคม 2567
จากนโยบายบริหารจัดการสินเชื่อด้อยคุณภาพของธนาคารที่ดำเนินการมาอย่างต่อเนื่อง กรุงศรีได้ขายสินเชื่อด้อยคุณภาพจำนวน 2,772 ล้านบาท ในปี 2568
ภายใต้นโยบายการบริหารความเสี่ยงอย่างรอบคอบระมัดระวัง ธนาคารได้ตั้งสำรองผลขาดทุนที่คาดว่าจะเกิดขึ้นเพิ่มเติม เพื่อเสริมสร้างความแข็งแกร่งในการรองรับความเสี่ยงด้านเครดิตที่อาจเกิดขึ้นในอนาคต ทั้งนี้ อัตราส่วนเงินสำรองต่อสินเชื่อด้อยคุณภาพอยู่ที่ร้อยละ 126.9 ณ สิ้นเดือนธันวาคม 2568 เทียบกับร้อยละ 123.2 ณ สิ้นเดือนธันวาคม 2567
หนี้สินและส่วนของเจ้าของ
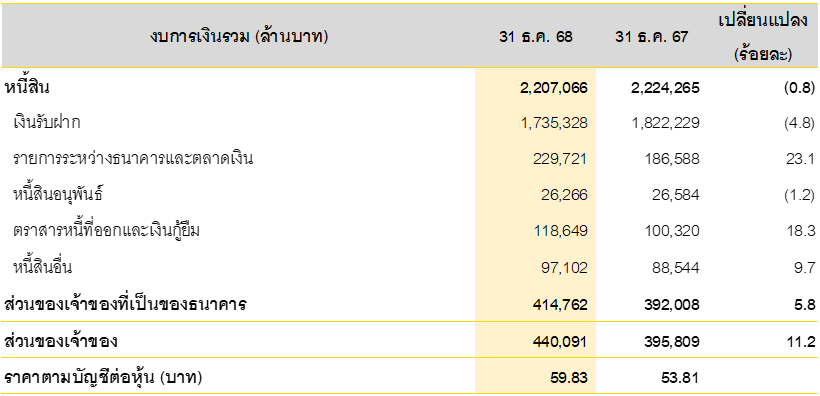
เมื่อเทียบกับสิ้นเดือนธันวาคม 2567 หนี้สินรวมลดลงจำนวน 17,199 ล้านบาท หรือร้อยละ 0.8 ส่วนใหญ่มาจากเงินรับฝากที่ลดลง
โดยมีรายการที่สำคัญดังนี้o เงินรับฝากลดลงจำนวน 86,901 ล้านบาท หรือร้อยละ 4.8 โดยมีปัจจัยหลักมาจากการลดลงของเงินรับฝากประจำหกเดือน
และไม่ถึงหนึ่งปี สุทธิบางส่วนด้วยการเพิ่มขึ้นของเงินรับฝากระยะสั้นที่น้อยกว่าหกเดือนและเงินรับฝากออมทรัพย์o รายการระหว่างธนาคารและตลาดเงินเพิ่มขึ้นจำนวน 43,133 ล้านบาท หรือร้อยละ 23.1 โดยมีปัจจัยหลักมาจากการเพิ่ม
ขึ้นของสินเชื่อจากสถาบันการเงินจำนวน 26,774 ล้านบาท เงินรับฝากจากสถาบันการเงินจำนวน 8,271 ล้านบาท
และธุรกรรมซื้อคืนพันธบัตรจำนวน 8,089 ล้านบาทo ตราสารหนี้ที่ออกและเงินกู้ยืมเพิ่มขึ้นจำนวน 18,329 ล้านบาท หรือร้อยละ 18.3 โดยมีปัจจัยหลักมาจากการเพิ่มขึ้นของ
หุ้นกู้จากการรวมงบการเงินของ TIDLOR ในไตรมาส 3/2568 ขณะที่บางส่วนสุทธิด้วยการครบกำหนดของหุ้นกู้ระยะยาว
ของธนาคารและบริษัทย่อยณ วันที่ 31 ธันวาคม 2568 ส่วนของเจ้าของที่เป็นของธนาคารอยู่ที่จำนวน 414,762 ล้านบาท เพิ่มขึ้นจำนวน 22,754 ล้านบาท หรือร้อยละ 5.8 จากสิ้นเดือนธันวาคม 2567 เป็นผลจากการเพิ่มขึ้นของกำไรสุทธิในส่วนของผู้ถือหุ้นที่เป็นของธนาคารจำนวน 31,739 ล้านบาทในปี 2568 บางส่วนสุทธิด้วยการจ่ายเงินปันผลจำนวน 6,252 ล้านบาท
มูลค่าสุทธิต่อหุ้น ณ วันที่ 31 ธันวาคม 2568 เพิ่มขึ้นมาอยู่ที่ 59.83 บาท จาก 53.81 บาท จากสิ้นเดือนธันวาคม 2567
โครงสร้างเงินทุน
เงินรับฝาก
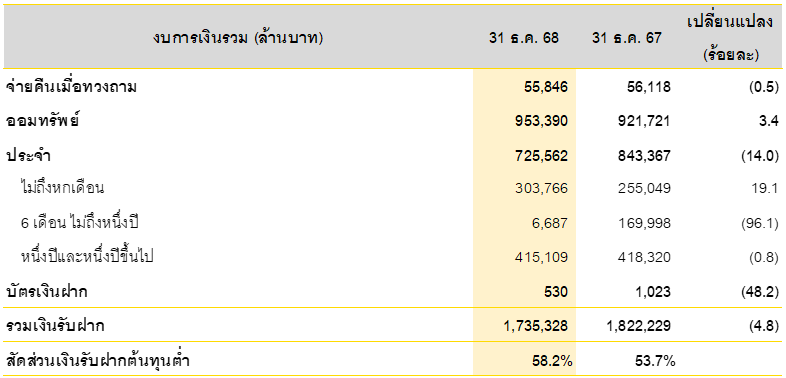
เมื่อเทียบกับสิ้นเดือนธันวาคม 2567 เงินรับฝากลดลงจำนวน 86,901 ล้านบาท หรือร้อยละ 4.8 โดยมีปัจจัยหลักมาจากการลดลงของเงินรับฝากประจำหกเดือนและไม่ถึงหนึ่งปี สอดคล้องกับกลยุทธ์ของธนาคารในการบริหารสภาพคล่องและต้นทุนทางการเงินเชิงรุก ท่ามกลางภาวะการเติบโตของสินเชื่อที่ชะลอตัว สุทธิบางส่วนด้วยการเพิ่มขึ้นของเงินรับฝากประจำไม่ถึงหกเดือนและเงินรับฝากออมทรัพย์
สัดส่วนของเงินรับฝากประเภทออมทรัพย์และจ่ายคืนเมื่อทวงถามต่อเงินรับฝากทั้งหมดอยู่ที่ร้อยละ 58.2 ปรับตัวดีขึ้นจากร้อยละ 53.7 ณ สิ้นเดือนธันวาคม 2567
เงินกู้ยืม
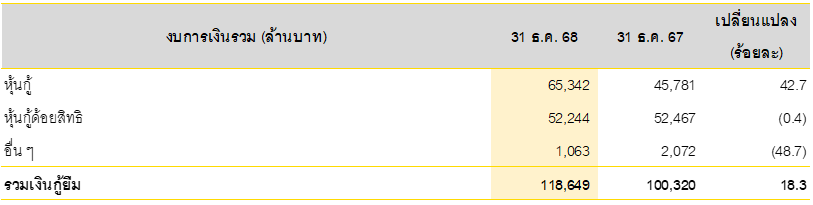
เมื่อเทียบกับสิ้นเดือนธันวาคม 2567 เงินกู้ยืมเพิ่มขึ้นจำนวน 18,329 ล้านบาท หรือร้อยละ 18.3 โดยมีปัจจัยหลักมาจากหุ้นกู้ของ TIDLOR จากการรวมงบการเงิน สุทธิบางส่วนจากการครบกำหนดชำระของหุ้นกู้ของธนาคารและบริษัทย่อย โดยมีรายละเอียดดังนี้
o หุ้นกู้ที่ครบกำหนดของธนาคาร จำนวน 7,000 ล้านบาท
o หุ้นกู้ที่ครบกำหนดของบริษัทย่อย จำนวน 6,113 ล้านบาท
ภาระหนี้สินและการบริหารรายการนอกงบดุล
ภาระผูกพัน
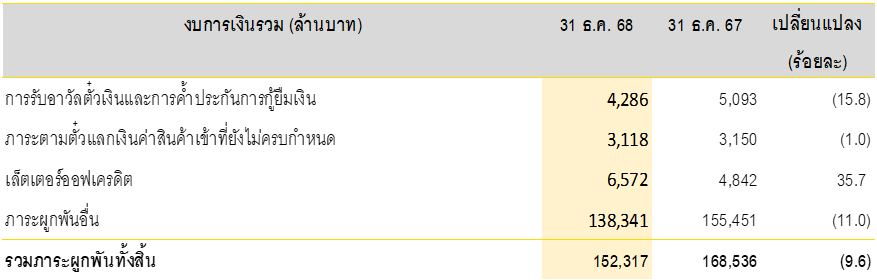
เมื่อเทียบกับสิ้นเดือนธันวาคม 2567 ภาระผูกพันของกรุงศรี กรุ๊ป ลดลงร้อยละ 9.6 หรือจำนวน 16,219 ล้านบาท ส่วนใหญ่มาจากการลดลงของการรับอาวัลตั๋วเงินและการค้ำประกันการกู้ยืมเงิน และภาระผูกพันอื่น สุทธิด้วยการเพิ่มขึ้นของเลตเตอร์ออฟเครดิต
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
ไม่มี
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
พัฒนาการที่สำคัญในปี 2568
กรุงศรี:
การดำเนินงานด้านธุรกิจและการเงิน:
กรุงศรีปรับอัตราดอกเบี้ยเงินรับฝากและอัตราดอกเบี้ยเงินให้สินเชื่อ ดังนี้
o อัตราดอกเบี้ยเงินรับฝาก:
ปรับลดอัตราดอกเบี้ยเงินรับฝากประจำ 3 เดือน ร้อยละ 0.35 - 0.45
ปรับลดอัตราดอกเบี้ยเงินรับฝากประจำ 6 เดือน ร้อยละ 0.30 - 0.45
ปรับลดอัตราดอกเบี้ยเงินรับฝากประจำ 12 เดือน ร้อยละ 0.50 - 0.60
ปรับลดอัตราดอกเบี้ยเงินรับฝากประจำ 24 เดือน ร้อยละ 0.55 - 1.00
o อัตราดอกเบี้ยเงินให้สินเชื่อ:
ปรับลดอัตราดอกเบี้ยลูกค้ารายใหญ่ชั้นดี ประเภทเงินกู้แบบมีระยะเวลา (MLR) ลงร้อยละ 0.505 เป็นร้อยละ 6.650
ปรับลดอัตราดอกเบี้ยลูกค้ารายใหญ่ชั้นดี ประเภทเงินเบิกเกินบัญชี (MOR) ลงร้อยละ 0.850 เป็นร้อยละ 6.475
ปรับลดอัตราดอกเบี้ยลูกค้ารายย่อยชั้นดี (MRR) ลงร้อยละ 0.505 เป็นร้อยละ 6.770
มาตรการช่วยเหลือลูกค้า
ในเดือน มีนาคม 2568 กรุงศรีได้ออกมาตรการช่วยเหลือพิเศษสำหรับลูกค้ารายย่อยและลูกค้าผู้ประกอบการ SME ที่ได้รับผลกระทบจากเหตุแผ่นดินไหว ประกอบด้วยการลดค่างวดการผ่อนชำระ การพักชำระเงินต้น การขยายระยะเวลาการชำระหนี้ และการปรับลดอัตราการชำระขั้นต่ำรายเดือน
ในเดือน กรกฎาคม 2568 กรุงศรีออกมาตรการเร่งด่วนเพื่อช่วยเหลือลูกค้า ครอบคลุมทั้งลูกค้ารายย่อยและลูกค้าผู้ประกอบการ SME ลูกค้าสินเชื่อยานยนต์ที่ได้รับผลกระทบจากอุทกภัยฉับพลันจากพายุโซนร้อนวิภา และสถานการณ์ความไม่สงบบริเวณชายแดน ความช่วยเหลือดังกล่าวครอบคลุมการปรับลดค่างวดการผ่อนชำระ การพักชำระเงินต้นโดยชำระเฉพาะดอกเบี้ยเป็นระยะเวลาสูงสุด 3–6 เดือน รวมถึงการให้ความช่วยเหลือที่เหมาะสมกับทั้งลูกค้าผู้ประกอบการ SME ขนาดเล็กและขนาดใหญ่ ตลอดจนลูกค้าสินเชื่อยานยนต์ของกรุงศรี ออโต้
ความคืบหน้าของโครงการ “คุณสู้ เราช่วย” ของธนาคารแห่งประเทศไทย
กรุงศรีให้ความช่วยเหลือลูกค้าผ่านโครงการ “คุณสู้ เราช่วย” เพื่อมุ่งช่วยเหลือบรรเทาภาระหนี้ให้แก่ลูกค้ารายย่อย และผู้ประกอบการ SME ที่เป็นกลุ่มเปราะบางและมีปัญหาในการชำระหนี้ พร้อมทั้งมุ่งแก้ไขปัญหาหนี้ครัวเรือนอย่างยั่งยืน
“คุณสู้ เราช่วย: ระยะที่ 1”: ณ สิ้นเดือนธันวาคม 2568 ลูกหนี้ที่ลงทะเบียนเข้าร่วมโครงการมีจำนวน 156,612 บัญชี โดย
ผ่านเกณฑ์การพิจารณาคุณสมบัติจำนวน 68,442 บัญชี หรือร้อยละ 43.7 ของลูกหนี้ที่ลงทะเบียนทั้งหมด คิดเป็นเงินให้
สินเชื่อจำนวน 23,342 ล้านบาท ทั้งนี้ ลูกหนี้ที่ผ่านเกณฑ์การพิจารณาคุณสมบัติข้างต้นจำนวน 68,442 บัญชีคิดเป็นร้อยละ
33.7 ของจำนวนลูกหนี้ที่มีคุณสมบัติเข้าร่วมโครงการทั้งหมด หรือมีสัดส่วนของมูลค่าหนี้เป็นร้อยละ 44.5 ของเงินให้สินเชื่อ
ของลูกหนี้ที่มีคุณสมบัติภายใต้โครงการ
“คุณสู้ เราช่วย: ระยะที่ 2”: ณ สิ้นเดือนธันวาคม 2568 บัญชีลูกหนี้ที่ลงทะเบียนเข้าร่วมโครงการมีจำนวน 56,257 บัญชี
โดยผ่านเกณฑ์การพิจารณาคุณสมบัติจำนวน 16,570 บัญชี หรือร้อยละ 29.5 ของบัญชีลูกหนี้ที่ลงทะเบียนทั้งหมด คิดเป็น
เงินให้สินเชื่อจำนวน 5,993 ล้านบาท ทั้งนี้ บัญชีลูกหนี้ที่ผ่านเกณฑ์การพิจารณาคุณสมบัติข้างต้นจำนวน 16,570 บัญชี
คิดเป็นร้อยละ 4.3 ของจำนวนบัญชีลูกหนี้ที่มีคุณสมบัติเข้าร่วมโครงการทั้งหมด หรือมีสัดส่วนของมูลค่าหนี้เป็นร้อยละ 22.7
ของเงินให้สินเชื่อของบัญชีลูกหนี้ที่มีคุณสมบัติภายใต้โครงการ
ตลอดปี 2568 กรุงศรียังคงให้ความสำคัญกับการรักษาคุณภาพสินทรัพย์อย่างรอบคอบระมัดระวัง โดยได้ติดตามสถานะของ
ลูกค้าและสถานการณ์ตลาดอย่างใกล้ชิดตลอดจนยังมุ่งมั่นสนับสนุนลูกค้าให้ผ่านพ้นช่วงเวลาแห่งความท้าทายสอดคล้องกับ
หลักการปล่อยสินเชื่ออย่างรับผิดชอบเพื่อบรรเทาภาระทางการเงินและส่งเสริมการฟื้นตัวอย่างยั่งยืน
การเข้าซื้อและรับโอนหุ้นติดล้อ โฮลดิ้งส์เพิ่มเติม
ในเดือนสิงหาคม 2568 กรุงศรีได้เข้าซื้อและรับโอนหุ้นร้อยละ 16.33 (472.9 ล้านหุ้น) ของบริษัท ติดล้อ โฮลดิ้งส์ จำกัด (มหาชน) (TIDLOR) โดยเพิ่มสัดส่วนการถือหุ้นจากร้อยละ 30.18 เป็นร้อยละ 46.51 เพื่อเสริมความแข็งแกร่งในฐานะผู้ถือหุ้นรายใหญ่ และสะท้อนกลยุทธ์ของกรุงศรีในการสนับสนุนการเข้าถึงบริการทางการเงิน พร้อมต่อยอดโอกาสการเติบโตในกลุ่มลูกค้ารายย่อยและผู้ประกอบการ SME
การดำเนินการในมิติด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG)
การเงินเพื่อความยั่งยืน
กรุงศรีประกาศวิสัยทัศน์การปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ โดยมุ่งมั่นที่จะลดการปล่อยคาร์บอนไดออกไซด์ จากกระบวนการทางธุรกิจของธนาคารภายในปี 2573 และจากการให้บริการทางการเงินทั้งหมดภายในปี 2593 ภายใต้วิสัยทัศน์นี้ ธนาคารตั้งเป้าหมายเพิ่มการสนับสนุนทางการเงินให้แก่โครงการธุรกิจเพื่อสังคมและความยั่งยืน (Social and Sustainable Finance: SSF) จำนวน 250,000 ล้านบาท ภายในปี 2573 ทั้งนี้ ณ วันที่ 31 ธันวาคม 2568 กรุงศรีได้ให้เงินสนับสนุนแก่โครงการธุรกิจเพื่อสังคมและความยั่งยืนเพิ่มขึ้นจากปี 2564 จำนวน 255,606 ล้านบาท
ตราสารหนี้เพื่อความยั่งยืน (ESG Bond)
กรุงศรีมีความมุ่งมั่นในการส่งเสริมพัฒนาการด้าน ESG และรักษาตำแหน่งผู้นำด้านการเงินเพื่อความยั่งยืน โดยในปี 2568 กรุงศรีสนับสนุนการออกตราสารหนี้เพื่อความยั่งยืนของบริษัทเอกชน รัฐวิสาหกิจ และหน่วยงานของรัฐ ด้วยส่วนแบ่งการตลาดที่ร้อยละ 15.9 ตอกย้ำความเป็นผู้นำด้วยผลิตภัณฑ์และบริการทางการเงินด้าน ESG ที่หลากหลายและครอบคลุม โดยส่วนใหญ่เป็นการสนับสนุนการออกตราสารหนี้เพื่อส่งเสริมความยั่งยืน (Sustainability-Linked Bond)
ข้อมูลโครงการธุรกิจเพื่อสังคมและความยั่งยืนเปิดเผยผ่านเว็บไซต์ของธนาคารที่ www.krungsri.com (ภายใต้หมวดนักลงทุนสัมพันธ์ > การเงินที่ยั่งยืน > SSF Disclosure)
พัฒนาการด้านกฎระเบียบที่เกี่ยวข้อง:
นโยบายการเงิน:
ในปี 2568 คณะกรรมการนโยบายการเงิน (กนง.) ได้ปรับลดอัตราดอกเบี้ยนโยบายลง 4 ครั้ง จากร้อยละ 2.25 เป็นร้อยละ 1.25 เพื่อรับมือกับภาวะเศรษฐกิจชะลอตัว จากความเปราะบางของการบริโภคภาคเอกชน การส่งออกที่ได้รับผลกระทบจากมาตรการภาษีศุลกากรของประธานาธิบดี โดนัลด์ ทรัมป์ และหนี้ครัวเรือนที่อยู่ในระดับสูง ในขณะเดียวกัน อัตราเงินเฟ้อที่อยู่ในระดับต่ำสามารถช่วยให้ดำเนินนโยบายการเงินเชิงผ่อนคลายได้ ทั้งนี้การปรับลดอัตราดอกเบี้ยดังกล่าวมีเป้าหมายเพื่อลดต้นทุนการอำนวยสินเชื่อ สนับสนุนลูกค้ากลุ่มเปราะบาง และกระตุ้นการฟื้นตัวของเศรษฐกิจในภาพรวมผ่านการผ่อนปรนเงื่อนไขทางการเงิน
นโยบายสถาบันการเงิน:
ในเดือน มีนาคม 2568 ธนาคารแห่งประเทศไทยประกาศผ่อนคลายเกณฑ์เพดานอัตราส่วนเงินให้สินเชื่อต่อมูลค่าหลักประกัน (LTV) ชั่วคราวเป็นร้อยละ 100 (จากเดิมร้อยละ 70-90) สำหรับสินเชื่อเพื่อที่อยู่อาศัยบางประเภท เพื่อช่วยประคับประคองภาคอสังหาริมทรัพย์และธุรกิจที่เกี่ยวข้อง โดยการผ่อนคลายเกณฑ์ดังกล่าวมีผลตั้งแต่วันที่ 1 พฤษภาคม 2568 ถึงวันที่ 30 มิถุนายน 2569 สำหรับสินเชื่อเพื่อที่อยู่อาศัย (1) ที่มีมูลค่าหลักประกันต่ำกว่า 10 ล้านบาท ครอบคลุมสัญญากู้หลังที่ 2 เป็นต้นไป และ (2) ที่อยู่อาศัยที่มีมูลค่าหลักประกันตั้งแต่ 10 ล้านบาทขึ้นไป ตั้งแต่สัญญากู้หลังที่ 1 เป็นต้นไป
นอกจากนี้ ธนาคารแห่งประเทศไทยได้ประกาศแนวทางขอความร่วมมือให้สถาบันการเงินและผู้ประกอบธุรกิจที่มิใช่สถาบันการเงิน เร่งพิจารณาให้ความช่วยเหลือที่เหมาะสมแก่ผู้ได้รับผลกระทบจากเหตุการณ์แผ่นดินไหว โดยในช่วงระยะเวลาการให้ความช่วยเหลือนั้น จะมีการผ่อนปรนหลักเกณฑ์การจัดชั้นสินเชื่อ โดยอนุญาตให้คงสถานะการจัดชั้นหนี้เดิมก่อนเกิดภัยพิบัติไว้ได้
ในเดือนพฤษภาคม 2568 คณะทำงานขับเคลื่อนการกำหนดนิยามและจัดหมวดหมู่โครงการหรือกิจกรรมในภาคเศรษฐกิจที่ยั่งยืน (Thailand Taxonomy Board) ได้เผยแพร่มาตรฐานการจัดกลุ่มกิจกรรมทางเศรษฐกิจที่คำนึงถึงสิ่งแวดล้อม (Thailand Taxonomy) ระยะที่ 2 ครอบคลุมภาคเกษตรกรรม ภาคก่อสร้างและอสังหาริมทรัพย์ ภาคอุตสาหกรรมการผลิต และการจัดการของเสีย โดยได้สานต่อจากระยะที่ 1 ที่มุ่งเน้นภาคพลังงานและภาคการขนส่ง อนึ่งขอบเขตของทั้งสองระยะรวมกันจะครอบคลุมกิจกรรมที่ก่อให้เกิดการปล่อยก๊าซเรือนกระจกของประเทศไทยประมาณร้อยละ 95
ในเดือนมิถุนายน 2568 รัฐมนตรีว่าการกระทรวงการคลัง โดยคำแนะนำของธนาคารแห่งประเทศไทย (ธปท.) ได้อนุมัติใบอนุญาตประกอบธุรกิจธนาคารพาณิชย์ไร้สาขา (Virtual Bank) ให้แก่ผู้สมัครที่ผ่านการคัดเลือกจำนวน 3 ราย เพื่อส่งเสริมนวัตกรรมพัฒนาการเข้าถึงบริการทางการเงินโดยเฉพาะกลุ่มผู้ที่ยังไม่ได้รับบริการทางการเงินที่เพียงพอและมุ่งเน้นให้เกิดการแข่งขันอย่างเสรีในระบบสถาบันการเงิน
ในเดือนกรกฎาคม 2568 โครงการ “คุณสู้ เราช่วย” เข้าสู่ ระยะที่ 2 ซึ่งได้ขยายขอบเขตสิทธิและเงื่อนไขของมาตรการเดิมที่มีอยู่ พร้อมทั้งเปิดตัวมาตรการช่วยเหลือชั่วคราวรูปแบบใหม่ ประกอบไปด้วย มาตรการที่ 1: “จ่ายตรง คงทรัพย์” มาตรการที่ 2: “จ่าย ปิด จบ” และมาตรการที่ 3: “จ่าย ตัด ต้น”
ในเดือนพฤศจิกายน 2568 กระทรวงการคลัง ธนาคารแห่งประเทศไทย และสมาคมธนาคารไทย ได้ร่วมกันเปิดตัวโครงการ “ปิดหนี้ไว ไปต่อได้” ซึ่งเป็นมาตรการช่วยเหลือลูกหนี้รายย่อยที่เป็นหนี้เสีย (NPL) มูลค่าไม่เกิน 100,000 บาท เพื่อช่วยฟื้นฟูเสถียรภาพทางการเงิน โดยคาดว่าโครงการนี้จะช่วยเหลือประชาชนได้มากกว่า 3.4 ล้านคน ครอบคลุมบัญชีเงินกู้กว่า 4.7 ล้านบัญชี คิดเป็นมูลค่าหนี้รวมประมาณ 1.2 แสนล้านบาท
ในเดือนธันวาคม 2568 ธนาคารแห่งประเทศไทย ได้ประกาศขยายระยะเวลามาตรการช่วยเหลือลูกหนี้บัตรเครดิตออกไปจนถึงสิ้นปี 2569 เพื่อสนับสนุนลูกหนี้กลุ่มเปราะบางที่รายได้ยังไม่ฟื้นตัวเต็มที่ โดยมีมาตรการสำคัญประกอบด้วยการผ่อนปรนอัตราการผ่อนชำระขั้นต่ำชั่วคราวไว้ที่ร้อยละ 8 มอบเครดิตเงินคืนในอัตราเทียบเท่าการลดดอกเบี้ยร้อยละ 0.25 ทุก ๆ 3 เดือน สำหรับลูกหนี้ที่สามารถชำระขั้นต่ำได้ตามกำหนด สำหรับลูกหนี้ที่ไม่สามารถชำระขั้นต่ำที่ร้อยละ 8 ได้ สามารถเลือกเปลี่ยนรูปแบบหนี้เป็นการชำระคืนรายงวดพร้อมเงื่อนไขที่ผ่อนปรนมากขึ้นได้
นอกจากนี้ กระทรวงการคลัง ธนาคารแห่งประเทศไทย และสมาคมธนาคารไทย ยังได้ร่วมกันเปิดตัวโครงการ “กลไกการค้ำประกันสินเชื่อ: SMEs Credit Boost” ซึ่งเป็นกลไกค้ำประกันความเสี่ยงสำหรับสินเชื่อใหม่ที่ธนาคารพาณิชย์ปล่อยกู้เพื่อสนับสนุนธุรกิจ SMEs ภายใต้ยุทธศาสตร์ “Reinvent Thailand” โครงการนี้ครอบคลุมกลุ่มอุตสาหกรรมเป้าหมายหลักและห่วงโซ่อุปทาน (Supply Chains) รวมถึงธุรกิจ SMEs ที่วางแผนจะใช้เงินกู้เพื่อยกระดับขีดความสามารถทางธุรกิจ โดยจะใช้เงินทุนจากการปรับลดเงินนำส่งเข้ากองทุนเพื่อการฟื้นฟูและพัฒนาระบบสถาบันการเงิน (FIDF) ของธนาคารพาณิชย์ในปี 2569 เป็นจำนวนเงินประมาณ 2 หมื่นล้านบาท ซึ่งคาดว่าจะช่วยให้เกิดการปล่อยสินเชื่อใหม่สู่ระบบเศรษฐกิจได้ประมาณ 1 แสนล้านบาท ในช่วงระยะเวลาข้างหน้า (รายละเอียดสำหรับคุณสมบัติลูกหนี้ที่สามารถเข้าร่วมมาตรการ “ปิดหนี้ไว ไปต่อได้” ในภาคผนวก 1)
แนวโน้มภาวะเศรษฐกิจไทย
เศรษฐกิจไทยในปี 2569 มีแนวโน้มขยายตัวที่ร้อยละ 1.8 ซึ่งเป็นการขยายตัวที่ต่ำกว่าศักยภาพและชะลอตัวลงจากร้อยละ 2.1 ในปี 2568 สะท้อนให้เห็นถึงความท้าทายทั้งในเชิงวัฏจักรและเชิงโครงสร้าง ภาคการบริโภคมีแนวโน้มชะลอตัวลงเนื่องจากการเติบโตของรายได้ที่ยังคงอ่อนแอ ในขณะที่ภาคการส่งออกเผชิญกับแรงกดดันจากมาตรการเก็บภาษีศุลกากรของสหรัฐอเมริกาและการแข็งค่าของเงินบาท อย่างไรก็ตาม ภาคการท่องเที่ยวและการลงทุนภาคเอกชนจะยังคงเป็นแรงช่วยขับเคลื่อนเศรษฐกิจ จากการคาดการณ์จำนวนนักท่องเที่ยวต่างชาติประมาณ 35.5 ล้านคน ขณะที่ยังมีแรงสนับสนุนจากการลงทุนโดยตรงจากต่างประเทศ (FDI) ด้านอัตราเงินเฟ้อยังคงอยู่ในระดับต่ำ ขณะที่นโยบายการเงินได้ปรับเปลี่ยนมาในทิศทางที่ผ่อนคลายมากขึ้นจากการปรับลดอัตราดอกเบี้ยหลายรอบในปี 2568 มาอยู่ที่ร้อยละ 1.25 ในเดือนธันวาคม 2568 โดยรวมแล้ว เศรษฐกิจไทยยังคงเติบโตต่ำ โดยถูกจำกัดจากมาตรการกีดกันทางการค้าและการใช้จ่ายในประเทศที่ยังไม่
ฟื้นตัว
โครงการหรือการวิจัยอื่น ๆ
| หัวข้อ | รายละเอียด | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| อันดับความน่าเชื่อถือ | อันดับความน่าเชื่อถือของธนาคาร ซึ่งจัดโดยสถาบันจัดอันดับความน่าเชื่อถือ อันได้แก่ มูดี้ส์ เรทติ้ง, สแตนดาร์ด แอนด์ พัวร์, ฟิทช์ เรทติ้งส์, และทริสเรทติ้ง ปรากฎตามตาราง
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ภาคผนวก 1: | นโยบายสถาบันการเงิน: รายละเอียดสำหรับคุณสมบัติลูกหนี้ที่สามารถเข้าร่วมมาตรการ “ปิดหนี้ไว ไปต่อได้” มาตรการนี้ครอบคลุมถึงธนาคารพาณิชย์และบริษัทในกลุ่มธุรกิจทางการเงิน (“เจ้าหนี้เดิม”) ซึ่งจะโอนสินทรัพย์ด้อยคุณภาพไปยังบริษัทบริหารสินทรัพย์สุขุมวิท (SAM) เพื่อแก้ไขปัญหาหนี้เสีย (NPLs) ภายใต้เงื่อนไขที่ผ่อนปรนมากขึ้น
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||