

การบริหารความเสี่ยง · 2025
หัวข้อในหมวดนี้3 หัวข้อ
นโยบายและแผนการบริหารความเสี่ยง
รายละเอียดนโยบายและแผน
ปัจจัยความเสี่ยงและการบริหารความเสี่ยง
กลุ่มงานบริหารความเสี่ยงมีบทบาทสำคัญในการดำเนินธุรกิจของ กรุงศรี กรุ๊ปและส่งเสริมความสามารถในการแข่งขันอย่างยั่งยืนภายใต้สภาวะที่เปลี่ยนแปลงอย่างรวดเร็วในการดำเนินธุรกิจจากปัจจัยแวดล้อมต่างๆ อาทิ ข้อกำหนดของทางการ แนวโน้มเศรษฐกิจโลกรวมถึงการเปลี่ยนแปลงที่สำคัญของเทคโนโลยี ในปัจจุบันกลุ่มงานบริหารความเสี่ยงได้พัฒนากลไกการบริหารความเสี่ยงที่เหมาะสมเพื่อใช้บริหารจัดการและควบคุมการดำเนินธุรกิจให้อยู่ในระดับความเสี่ยงที่ยอมรับได้ นอกจากนี้หน่วยงานบริหารความเสี่ยงของธนาคารยังได้นำระบบการบริหารความเสี่ยงที่ครอบคลุมและถูกกำหนดมาเป็นอย่างดีมาใช้ในการปฏิบัติงานผ่านการกำหนดโครงสร้างบริหารความเสี่ยง นโยบายความเสี่ยง รวมถึงกรอบความเสี่ยงที่ยอมรับได้
กรุงศรีมุ่งมั่นในการพัฒนากระบวนการบริหารความเสี่ยงอย่างต่อเนื่อง รวมถึงได้นำนโยบายและระเบียบปฏิบัติของ MUFG มาปรับใช้พัฒนากระบวนการในการบริหารความเสี่ยงทั้งการระบุความเสี่ยง การประเมินความเสี่ยง การหาแนวทางลดความรุนแรงของความเสี่ยงและการติดตามดูแลความเสี่ยงให้อยู่ในระดับที่ยอมรับได้ด้วยความร่วมมือกันจากหลากหลายกลุ่มงาน เป็นผลให้กระบวนการบริหารความเสี่ยงเป็นไปอย่างมีประสิทธิภาพ ทั้งนี้ ธนาคารจัดการบริหารความเสี่ยงและควบคุมโดยใช้โมเดลสามประสาน (Three Lines Model) ในการแยกโครงสร้าง บทบาท หน้าที่ ความรับผิดชอบ อำนาจในการตัดสินใจ เพื่อให้บรรลุข้อกำหนดของการกำกับดูแลและบริหารความเสี่ยง รวมถึงความมั่นคงขององค์กร ดังนี้
ด่านที่หนึ่ง คือ หน่วยงานธุรกิจที่มีความรับผิดชอบต่อการบริหารความเสี่ยงจากปฏิบัติการประจำวัน เพื่อให้มั่นใจว่ามีการพิจารณาและควบคุมความเสี่ยงอย่างมีประสิทธิภาพ
ด่านที่สอง คือ กลุ่มบริหารความเสี่ยง มีหน้าที่ในการกำกับดูแล ตรวจสอบ และควบคุมกระบวนการในการบริหารความเสี่ยง
ด่านที่สาม คือ หน่วยงานตรวจสอบภายในซึ่งมีความเป็นอิสระในการดำเนินงานโดยมีหน้าที่ในการประเมินนโยบายและขั้นตอนการปฏิบัติงาน เพื่อให้แน่ใจว่าการปฏิบัติงานมีประสิทธิภาพตามที่กำหนด
กลุ่มงานบริหารความเสี่ยงใช้วิธีบูรณาการในการจัดการความเสี่ยงหลัก 4 ด้าน ได้แก่ ความเสี่ยงด้านเครดิต ความเสี่ยงด้านตลาด ความเสี่ยงด้านสภาพคล่อง และความเสี่ยงด้านปฏิบัติการ
โครงสร้างการบริหารความเสี่ยง
คณะกรรมการธนาคารมอบหมายให้กลุ่มงานบริหารความเสี่ยงกำหนดนโยบายการบริหารความเสี่ยงและวิธีการที่เหมาะสมสำหรับความเสี่ยงแต่ละประเภท โดยนโยบายและวิธีการที่พัฒนาขึ้นจะสอดคล้องกับระดับความเสี่ยงที่ยอมรับได้ และได้รับอนุมัติจากคณะกรรมการบริหารความเสี่ยงหรือคณะกรรมการธนาคาร นอกจากนี้ กลุ่มงานบริหารความเสี่ยงมีหน้าที่ติดตามและรายงานคุณภาพของพอร์ตสินเชื่อและความเสี่ยงที่มีนัยสำคัญ รวมถึงกำหนดกลยุทธ์ในการจัดการความเสี่ยงที่อาจเกิดขึ้นในอนาคต ทั้งในระดับพอร์ตสินเชื่อและระดับรายบัญชีต่อคณะกรรมการธนาคารและคณะกรรมการอื่นๆ ที่เกี่ยวข้อง
ธนาคารดำเนินการภายใต้กรอบการบริหารความเสี่ยงในระดับสากลซึ่งตั้งอยู่บนพื้นฐานการสร้างสมดุลของพันธกิจทางการดำเนินธุรกิจและการพิจารณาสินเชื่อ ธนาคารกำหนดให้มีคณะกรรมการชุดต่างๆ เพื่อกำหนดนโยบายและแผนการบริหารความเสี่ยง ประกอบไปด้วย
คณะกรรมการธนาคาร
เป็นผู้กำหนดระดับความเสี่ยงที่ยอมรับได้ของธนาคาร โดยมอบหมายให้คณะกรรมการพิจารณาสินเชื่อมีอำนาจอนุมัติคำขอสินเชื่อตามวงเงินที่กำหนดรวมถึงการจัดอันดับความเสี่ยงเครดิตผ่านคณะกรรมการเจ้าหน้าที่บริหาร
คณะกรรมการพิจารณาสินเชื่อ
มีหน้าที่รับผิดชอบหลัก ได้แก่
ประกอบด้วยเจ้าหน้าที่บริหารระดับสูงของกลุ่มงานบริหารความเสี่ยง กลุ่มงานพิจารณาสินเชื่อและหน่วยงานอื่นที่เกี่ยวข้อง รวมถึงกลุ่มงานด้านธุรกิจ โดยบทบาทหลักของคณะกรรมการพิจารณาสินเชื่อประกอบด้วย
พิจารณาอนุมัติคำขอสินเชื่อรวมถึงวิธีปฏิบัติด้านสินเชื่อ และ
การพิจารณาอนุมัติสำหรับกรณีสินเชื่อที่ไม่ก่อให้เกิดรายได้ สินทรัพย์ที่ไม่ก่อให้เกิดรายได้ และสินทรัพย์ที่เข้าข่ายการปรับโครงสร้างหนี้มีปัญหา
คณะกรรมการบริหารความเสี่ยง
มีหน้าที่รับผิดชอบหลัก ได้แก่
อนุมัติและให้คำแนะนำต่อคณะกรรมการธนาคารเพื่อพิจารณานโยบายและระเบียบปฏิบัติที่เกี่ยวข้องกับการบริหารความเสี่ยงโดยรวมของธนาคารและบริษัทในกลุ่มธุรกิจทางการเงินของธนาคาร
พิจารณาทบทวนคุณภาพพอร์ตสินเชื่อของธนาคารและบริษัทในกลุ่มธุรกิจทางการเงินของธนาคาร
พิจารณาทบทวนความเสี่ยงด้านตลาดและด้านปฏิบัติการที่สำคัญ ความเสียหายด้านปฏิบัติการ รวมถึงระบบงานที่เกี่ยวข้องและการปฏิบัติงานผิดพลาดโดยเจ้าหน้าที่ผู้ปฏิบัติงาน
บริหารและควบคุมดูแลให้เป็นไปตามการบริหารความเสี่ยงของกรุงศรี
คณะอนุกรรมการพอร์ตสินเชื่อ
มีหน้าที่รับผิดชอบหลัก ได้แก่
เพื่อดำเนินการให้มั่นใจว่ามีการบริหารจัดการพอร์ตสินเชื่อที่ดี สอดคล้องกับนโยบายและระเบียบปฏิบัติของกรุงศรี ได้แก่
พิจารณาการกระจุกตัวของพอร์ตสินเชื่อ แนวโน้มความเสี่ยงและนโยบาย เพื่อใช้บริหารจัดการสำหรับแต่ละอุตสาหกรรม
พิจารณานโยบายความเสี่ยงด้านสินเชื่อสำหรับแต่ละบริษัท เพื่อช่วยลดการกระจุกตัวของสินเชื่อ
พิจารณาการบริหารจัดการและดำเนินการสำหรับความเสี่ยงของประเทศคู่สัญญา
คณะอนุกรรมการจัดการสินทรัพย์ด้อยคุณภาพและสินเชื่อที่เข้าข่ายปรับโครงสร้างหนี้
มีหน้าที่รับผิดชอบหลัก ได้แก่
กำหนดและทบทวนนโยบาย กฎระเบียบ แนวปฏิบัติและวิธีการ เพื่อปรับปรุงสินเชื่อที่ไม่ก่อให้เกิดรายได้ สินทรัพย์ที่ไม่ก่อให้เกิดรายได้ และสินทรัพย์ที่เข้าข่ายปรับโครงสร้างหนี้
การพิจารณาอนุมัติสำหรับกรณีสินเชื่อที่ไม่ก่อให้เกิดรายได้ สินทรัพย์ที่ไม่ก่อให้เกิดรายได้ และสินทรัพย์ที่เข้าข่ายการปรับโครงสร้างหนี้มีปัญหา
กำกับดูแลและติดตามความคืบหน้าในการแก้ไขหนี้ที่ได้รับอนุมัติไปแล้วอย่างต่อเนื่องเพื่อเร่งดำเนินการปรับโครงสร้างหนี้ รวมทั้งป้องกันมิให้เกิดการเสื่อมลงของคุณภาพหนี้
พิจารณาอนุมัติหลักการกำหนดราคา และการเข้าร่วมประมูลซื้อหลักประกันจากการขายทอดตลาดเพื่อบังคับคดี รวมถึงอนุมัติหลักการในการจำหน่ายสินทรัพย์ของธนาคาร
คณะอนุกรรมการพิจารณาการประเมินมูลค่าสินทรัพย์
มีหน้าที่รับผิดชอบหลัก ได้แก่
กำหนดและทบทวนนโยบายและระเบียบปฏิบัติเกี่ยวกับการประเมินมูลค่าสินทรัพย์ที่เป็นหลักประกันการให้สินเชื่อและอสังหาริมทรัพย์ รอการขายที่ได้มาจากการชำระหนี้หรือซื้อจากการขายทอดตลาด เพื่อให้สอดคล้องกับหลักเกณฑ์การทบทวนมูลค่าของสินทรัพย์
พิจารณาคัดเลือกและอนุมัติสัญญาซึ่งจัดทำกับผู้ประเมินราคาภายนอก
กำกับดูแลและควบคุมการปฏิบัติงานของผู้ประเมินราคาภายในให้เป็นไปตามระเบียบปฏิบัติของธนาคารและธนาคารแห่งประเทศไทย
พิจารณาทบทวนและอนุมัติผลการประเมินมูลค่าสินทรัพย์ภายใต้การประเมินโดยผู้ประเมินราคาอิสระหรือผู้ประเมินราคาภายใน
คณะอนุกรรมการบริหารเงินกองทุน
มีหน้าที่รับผิดชอบหลัก ได้แก่
กำกับดูแล ควบคุมการบริหารเงินกองทุน เพื่อให้สอดคล้องกับหลักเกณฑ์ที่เกี่ยวข้อง และเพื่อให้สอดคล้องกับระดับความเสี่ยงที่ธนาคารยอมรับได้และระดับเงินกองทุนที่ต้องการ
กำกับดูแล ทบทวน และให้คำแนะนำสำหรับการทดสอบภาวะวิกฤตมาใช้เป็นเครื่องมือบริหารความเสี่ยง
พิจารณาทบทวนและอนุมัติการจัดสรรเงินกองทุน และประเมินความต้องการเงินกองทุน โดยคำนึงถึงแผนธุรกิจและระดับความเสี่ยงทั้งในภาวะปกติและภาวะวิกฤต รวมถึงพิจารณาแผนเงินกองทุนฉุกเฉินในกรณีที่ระดับเงินกองทุนมีการเปลี่ยนแปลงอย่างมีนัยสำคัญ
ปัจจัยความเสี่ยงที่สำคัญและการบริหารจัดการ
การบริหารความเสี่ยงภาพรวมองค์กร
เพื่อสนับสนุนการเติบโตอย่างยั่งยืนและบริหารความเสี่ยงแบบองค์รวม ธนาคารได้พัฒนากรอบการบริหารความเสี่ยงภาพรวมองค์กร เพื่อกำกับดูแลและบริหารจัดการความเสี่ยงทุกประเภทที่เกิดจากการเปลี่ยนแปลงของปัจจัยทั้งภายในและภายนอกธนาคาร โดยกรอบการบริหารความเสี่ยงดังกล่าวได้นำกระบวนการประเมินความเพียงพอของเงินกองทุนมาเป็นส่วนหนึ่งในกรอบการบริหารความเสี่ยงภาพรวมองค์กร
กรอบการบริหารความเสี่ยงภาพรวมองค์กร
ภายใต้กรอบการบริหารความเสี่ยงภาพรวมองค์กร ธนาคารได้นำเครื่องมือการบริหารความเสี่ยงภาพรวมองค์กรมาใช้ เพื่อให้มั่นใจว่าธนาคารได้ระบุ วัดระดับ และจัดการความเสี่ยงที่สำคัญให้อยู่ภายใต้ระดับความเสี่ยงที่ธนาคารรับได้
กรอบระดับความเสี่ยงที่ยอมรับได้ คือ กรอบการกำกับดูแลความเสี่ยงที่กำหนดขอบเขตความเสี่ยงที่ยอมรับได้ผ่านนโยบาย กระบวนการ การควบคุม และระบบงาน เพื่อให้มั่นใจว่ากลุ่มธุรกิจดำเนินงานสอดคล้องกับระดับความเสี่ยงที่กลุ่มกรุงศรีกำหนดและสอดคล้องกับกลยุทธ์ของกลุ่มธุรกิจ
แผนที่ความเสี่ยง คือ เครื่องมือระบุและวิเคราะห์ความเสี่ยงที่อาจเกิดขึ้นในอนาคต ซึ่งอาจส่งผลกระทบต่อการดำเนินงานหรือโครงสร้างความเสี่ยงของกลุ่มของกลุ่มกรุงศรีอย่างมีนัยสำคัญ
ระดับความเสี่ยง คือ ตัวชี้วัดสถานะความเสี่ยงที่สำคัญ เพื่อใช้ในการวัด ติดตาม และจัดการความเสี่ยงอย่างมีประสิทธิภาพ
ความเสี่ยงหลัก คือ ความเสี่ยงที่ระบุจากแผนที่ความเสี่ยง ระดับความเสี่ยง และความเสี่ยงที่ผู้บริหารเห็นว่าเป็นความเสี่ยงหลัก ซึ่งความเสี่ยงนั้นๆ ต้องมีแผนการจัดการความเสี่ยงภายใต้ระยะเวลาที่เหมาะสม เพื่อป้องกันและปรับลดความเสี่ยงดังกล่าว
การนำกระบวนการประเมินความเพียงพอของเงินกองทุนมาเป็นส่วนหนึ่งในกรอบการบริหารความเสี่ยงภาพรวมองค์กร
เพื่อให้เป็นไปตามหลักเกณฑ์ของหน่วยงานกำกับดูแล ธนาคารได้นำกระบวนการประเมินความเพียงพอของเงินกองทุนมาเป็นส่วนหนึ่งในกรอบการบริหารความเสี่ยงภาพรวมองค์กร โดยธนาคารสามารถระบุความเสี่ยงที่มีนัยสำคัญ ซึ่งพิจารณาจากปัจจัยภายนอกและภายในธนาคาร แผนธุรกิจของธนาคาร และความซับซ้อนในการทำธุรกิจของธนาคาร นอกจากนี้ ธนาคารกำหนดระดับความเสี่ยงที่ยอมรับได้เพื่อให้มั่นใจว่าธนาคารมีสถานะเงินกองทุนอยู่ในระดับที่ธนาคารรับได้ และเป็นไปตามเกณฑ์ของหน่วยงานกำกับดูแลทั้งในภาวะปกติและภาวะวิกฤต ธนาคารกำหนดให้ทดสอบภาวะวิกฤตสมํ่าเสมอและกำกับดูแลโดยคณะอนุกรรมการบริหารเงินกองทุนเพื่อให้ธนาคารสามารถดำเนินการด้านการจัดการเงินกองทุนได้อย่างมีประสิทธิภาพและทันการณ์
โครงสร้างการบริหาร
การบริหารความเสี่ยงภาพรวมองค์กรอยู่ภายใต้นโยบายการบริหารความเสี่ยงภาพรวมองค์กร ซึ่งได้รับการอนุมัติโดยคณะกรรมการธนาคาร นโยบายดังกล่าวกำหนดโครงสร้างการบริหารความเสี่ยงหน้าที่และความรับผิดชอบ แนวทางการรายงาน รวมทั้งแนวปฏิบัติเพื่อการบริหารความเสี่ยงภาพรวมองค์กร สายงานบริหารความเสี่ยงภาพรวมองค์กร ทำหน้าที่บริหารกรอบการบริหารความเสี่ยง รวมถึงการติดตามและกำหนดความเสี่ยงที่น่าจะมีนัยสำคัญต่อธนาคาร รวมทั้งสถานะความเสี่ยงของทั้งกลุ่มธุรกิจของธนาคารสำหรับความเสี่ยงที่สำคัญทั้งหมด
สายงานบริหารความเสี่ยงภาพรวมองค์กรยังมีหน้าที่ในการร่วมมือกับหน่วยงานเจ้าของความเสี่ยง เพื่อระบุความเสี่ยง วัดระดับความเสี่ยง และจัดทำแผนการป้องกันและปรับลดความเสี่ยง ซึ่งระดับความเสี่ยงทั้งหมด รวมทั้งแผนการป้องกันและปรับลดความเสี่ยงจะรายงานต่อคณะกรรมการธนาคารผ่านคณะกรรมการกำกับนโยบายความเสี่ยงและธรรมาภิบาล คณะกรรมการเจ้าหน้าที่บริหาร และคณะกรรมการบริหารความเสี่ยง
ความเสี่ยงที่สำคัญ
ภายใต้กรอบการบริหารความเสี่ยงภาพรวมองค์กร ธนาคารได้ระบุความเสี่ยงที่สำคัญ ซึ่งได้แก่ ความเสี่ยงที่ระบุโดยหน่วยงานกำกับดูแลและความเสี่ยงที่สำคัญอื่นๆ ซึ่งเกิดจากปัจจัยภายในและภายนอกธนาคารได้สร้างกระบวนการติดตามและควบคุมความเสี่ยง เพื่อให้มั่นใจว่าความเสี่ยงดังกล่าวได้รับการบริหารอย่างมีประสิทธิภาพ และอยู่ภายใต้ระดับความเสี่ยงที่ธนาคารยอมรับได้ ความเสี่ยงที่สำคัญสำหรับปี 2568 ได้แก่
ความเสี่ยงที่สำคัญ | ประเภทความเสี่ยง |
ความเสี่ยงตามหลักการข้อที่ 1 | ความเสี่ยงด้านเครดิต ความเสี่ยงด้านตลาด ความเสี่ยงด้านปฏิบัติการ |
ความเสี่ยงตามหลักการข้อที่ 2 | ความเสี่ยงจากการกระจุกตัวด้านเครดิต ความเสี่ยงจากอัตราดอกเบี้ยในบัญชีเพื่อการธนาคาร ความเสี่ยงด้านสภาพคล่อง ความเสี่ยงด้านชื่อเสียง ความเสี่ยงด้านกลยุทธ์ ความเสี่ยงด้านเทคโนโลยีสารสนเทศ |
ความเสี่ยงที่สำคัญอื่นๆ | ความเสี่ยงจากการทุจริต ความเสี่ยงด้านความเพียงพอของเงินกองทุน ความเสี่ยงจากแบบจำลอง |
นอกเหนือจากความเสี่ยงที่สำคัญอื่นๆ ดังกล่าวข้างต้น ในระหว่างปี 2568 ธนาคารได้มีการติดตาม ควบคุม และรายงานความเสี่ยงด้านความมั่นคงปลอดภัยไซเบอร์ (Cybersecurity) แยกออกมาเป็นอีกประเภทความเสี่ยง จากเดิมที่รายงานเป็นส่วนหนึ่งของความเสี่ยงที่สำคัญ เช่น ความเสี่ยงด้านเทคโนโลยีสารสนเทศ ความเสี่ยงด้านปฏิบัติการ ความเสี่ยงด้านการทุจริต และความเสี่ยงด้านชื่อเสียง เป็นต้น ทั้งนี้ เพื่อให้ธนาคารสามารถควบคุม ติดตาม และรายงานความเสี่ยงด้านความมั่นคงปลอดภัยไซเบอร์ได้อย่างเหมาะสมและทันท่วงที ข้อมูลดังกล่าวได้รับการรวบรวมและรายงานเป็นส่วนหนึ่งของรายงานการบริหารความเสี่ยงภาพรวมองค์กรและรายงานต่อคณะกรรมการธนาคารผ่านคณะกรรมการกำกับนโยบายความเสี่ยงและธรรมาภิบาล คณะกรรมการเจ้าหน้าที่บริหาร และคณะกรรมการบริหารความเสี่ยงเป็นประจำทุกเดือน
ความเสี่ยงต่อการดำเนินธุรกิจของบริษัท
ทะเบียนความเสี่ยง
| ชื่อความเสี่ยง | ลักษณะความเสี่ยง | ผลกระทบที่อาจเกิดขึ้น | มาตรการบริหารความเสี่ยง | ปัจจัยความเสี่ยงที่เกี่ยวข้อง | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ความเสี่ยงด้านเครดิต | ความเสี่ยงด้านเครดิต คือ ความเสี่ยงที่ลูกหนี้หรือคู่สัญญา ไม่สามารถชำระหนี้หรือปฏิบัติตามภาระผูกพันที่ระบุไว้ในสัญญา โดยเป็นผลจากฐานะการเงินของลูกหนี้ด้อยลง ซึ่งส่งผลกระทบต่อเงินกองทุนของธนาคาร และอาจส่งผลให้ธนาคารสูญเสียเงินทุนสำรองของธนาคาร ธนาคารกำหนดให้มีกลไกการตรวจสอบและถ่วงดุลระหว่างผู้พิจารณาอนุมัติสินเชื่อและผู้ดูแลลูกค้า เพื่อให้การทำงานเป็นไปด้วยความโปร่งใส โดยทั้งสองฝ่ายงานมีจุดมุ่งหมายร่วมกัน คือการส่งเสริมการขยายสินเชื่อใหม่อย่างมีคุณภาพตลอดจนรักษาฐานสินเชื่อเดิมได้อย่างมีประสิทธิภาพ ภายใต้แนวทางการบริหารความเสี่ยงดังกล่าวข้างต้น ธนาคารได้ปรับปรุงและพัฒนาระบบอัตโนมัติ ระบบสนับสนุนต่างๆ ให้มีมาตรฐาน นอกจากนี้ ในส่วนของบุคลากร ธนาคารได้กำหนดหลักเกณฑ์ในการปฏิบัติงาน บทบาทหน้าที่ความรับผิดชอบในทุกระดับของสายงานที่เกี่ยวข้อง เพื่อให้เจ้าหน้าที่เข้าใจหลักการปฏิบัติงานด้านสินเชื่อ และสามารถสื่อสารได้อย่างถูกต้องและอยู่บนพื้นฐานเดียวกัน ตลอดจนธนาคารได้จัดอบรมเสริมความรู้ด้านสินเชื่อให้แก่พนักงานที่เกี่ยวข้อง เพื่อเพิ่มพูนความรู้ ความเข้าใจ และพัฒนาทักษะในระดับที่เหมาะสม สอดคล้องกับแผนธุรกิจหลักของธนาคารอย่างต่อเนื่อง ในการบริหารความเสี่ยงด้านเครดิต ธนาคารได้กำหนดยุทธศาสตร์ที่สอดคล้องกับระดับความเสี่ยงที่ธนาคารสามารถรับได้ เพื่อระบุเป้าหมายที่ชัดเจนให้แก่ผู้ปฏิบัติงาน ธนาคารจึงได้จัดทำนโยบายและแผนปฏิบัติงานขึ้นเพื่อใช้อ้างอิงและสอดคล้องกับยุทธศาสตร์ดังกล่าว อาทิ นโยบายสินเชื่อ นโยบายการบริหารความเสี่ยงสินเชื่อ นโยบายการจัดอันดับความเสี่ยงด้านสินเชื่อ ซึ่งการกำหนดคุณสมบัติของลูกค้าตามยุทธศาสตร์เป็นไปตามมาตรฐานสากล และสอดรับกับกฎหมายและกฎระเบียบของธนาคารแห่งประเทศไทยทุกประการ สายงานบริหารความเสี่ยงสินเชื่อลูกค้าธุรกิจบริหารความเสี่ยงด้านเครดิตผ่านทางเครื่องมือการจัดอันดับความเสี่ยงภายในของธนาคาร ซึ่งได้ถูกพัฒนาและปรับปรุงอย่างต่อเนื่อง เพื่อให้ได้มาตรฐานเดียวกันกับ MUFG ในปัจจุบันธนาคารแบ่งกลุ่มลูกค้าธุรกิจออกเป็น 2 กลุ่มใหญ่ตามลักษณะและขนาดของลูกค้า โดยกลุ่มแรก ได้แก่ กลุ่ม Thai Global ซึ่งเป็นบรรษัทไทยขนาดใหญ่ที่มีธุรกรรมการค้าการลงทุนในหลายประเทศ และบรรษัทญี่ปุ่นและบรรษัทข้ามชาติ (JPC/MNC) และกลุ่มที่สอง ได้แก่ บรรษัทไทย และ SME ทั้งนี้ ด้วยการแบ่งกลุ่มดังกล่าวส่งผลให้ธนาคารสามารถคำนวณหาความน่าจะเป็นที่ลูกหนี้จะผิดนัดชำระหนี้ ค่าความเสียหายที่อาจจะเกิดขึ้น เมื่อลูกหนี้ผิดนัดชำระหนี้ และยอดหนี้หรือประมาณการยอดหนี้ เมื่อลูกหนี้ผิดนัดชำระหนี้ได้อย่างถูกต้อง แม่นยำ เหมาะสม และสะท้อนลักษณะพิเศษของลูกค้าในแต่ละขนาดของธุรกิจได้ดียิ่งขึ้น โดยธนาคารได้ใช้แบบจำลองสำหรับจัดอันดับความเสี่ยงเช่นเดียวกันกับที่ MUFG ใช้งานสำหรับกลุ่มลูกค้าธุรกิจ Thai Global และ JPC/MNC ในขณะที่ธนาคารใช้แบบจำลองสำหรับจัดอันดับความเสี่ยงภายในของธนาคารเองสำหรับกลุ่มลูกค้าบรรษัทไทยและ SME แบบจำลองสำหรับจัดอันดับความเสี่ยงทั้งสองนั้นใช้เพื่อการระบุความเสี่ยงของลูกค้าธุรกิจแต่ละราย ณ ขณะที่ได้เริ่มความสัมพันธ์กับลูกค้า ตลอดจนทบทวนประจำปีและปรับปรุงอันดับความเสี่ยงตามความเสี่ยงทางการเงิน และความเสี่ยงธุรกิจของลูกค้าธุรกิจที่ได้เปลี่ยนแปลงไปตลอดความสัมพันธ์ดังกล่าวผ่านกระบวนการทบทวนความเสี่ยงของลูกค้าธุรกิจ ซึ่งในการประเมินอันดับความเสี่ยงของเงินกู้หรือภาระหนี้อื่นๆ ธนาคารได้พิจารณาตัวแปรที่อาจมีผลต่อความสามารถในการชำระหนี้ของลูกค้า ซึ่งไม่จำกัดเพียงการพิจารณารายได้ของลูกค้าเท่านั้น แต่รวมถึงการพิจารณาแหล่งที่มาของเงินที่นำมาชำระหนี้ ความสามารถในการบริหารและสถานะการเงิน ประวัติย้อนหลังภาวะอุตสาหกรรมและภาวะแวดล้อมอื่นที่ผู้กู้ดำเนินกิจการอยู่ ทั้งนี้ ธนาคารเข้าใจถึงความแตกต่างของลูกค้าแต่ละราย ดังนั้น แหล่งที่มาของข้อมูลที่จะใช้ในการประเมินความสามารถในการชำระหนี้ของลูกค้าจึงต้องมีความแตกต่างกันไปในแต่ละกลุ่มของลูกค้าด้วย โดยอยู่บนพื้นฐานของการนำข้อมูลงบการเงินมาใช้ในการประเมินฐานะการเงินและผลการดำเนินงาน ซึ่งจะนำปัจจัยเชิงปริมาณและเชิงคุณภาพอื่นที่สามารถสะท้อนศักยภาพในการดำเนินงานและขยายธุรกิจของลูกค้ามาใช้ประกอบการพิจารณาเพิ่มเติมถึงความสามารถในการชำระหนี้ของลูกค้าและประเมินอันดับความเสี่ยงเพื่อให้มั่นใจได้ว่ากระบวนการจัดอันดับความเสี่ยงของธนาคารสามารถสะท้อนมาตรฐานสูงระดับเดียวกันกับ MUFG ธนาคารได้ร่วมมือกับ MUFG ในการพัฒนาแบบจำลองสำหรับการประเมินอันดับความเสี่ยงภายในนี้ โดยให้นำข้อมูลเชิงคุณภาพอื่นๆ เพิ่มเติมในแบบการจัดอันดับความเสี่ยง อาทิ การสนับสนุนที่อาจจะได้รับจากบริษัทแม่เข้าไว้ในกระบวนการจัดอันดับความเสี่ยงด้วย เพื่อเพิ่มความไวและอ่อนไหวต่อการเปลี่ยนแปลงด้านความเสี่ยงของลูกค้า อย่างไรก็ตาม ลูกค้าธุรกิจที่มีลักษณะพิเศษจะได้รับการพิจารณาด้วยแบบจำลองพิเศษเฉพาะ อาทิ หน่วยงานภาครัฐ องค์กรด้านศาสนาสถาบันการศึกษา บริษัทที่จัดตั้งโดยมีจุดมุ่งหมายพิเศษเฉพาะและการปล่อยกู้ให้โครงการขนาดใหญ่ ธนาคารได้พัฒนาแบบจำลองเพื่อให้สอดรับกับมาตรฐานการรายงานทางการเงินฉบับที่ 9 ทั้งในส่วนของหลักการ และระเบียบปฏิบัติของหน่วยงานควบคุมทางการเงินที่เกี่ยวข้อง อาทิ หน่วยงานกำกับดูแลของญี่ปุ่น Japanese Financial Services Agency (JFSA) และธนาคารแห่งประเทศไทย ธนาคารได้ร่วมมือกันกับ MUFG ในการพัฒนากระบวนการจัดอันดับความเสี่ยงอันจะทำให้สามารถสะท้อนความเสี่ยงด้านเครดิตได้อย่างถูกต้องด้วยการนำเอาประสบการณ์และเทคนิคจาก MUFG ในการพัฒนา นอกจากนี้ การทดสอบประสิทธิภาพของแบบจำลองอย่างต่อเนื่อง รวมถึงการปรับแบบจำลองและระบบในการจัดทำ เพื่อให้สามารถสนับสนุนการควบคุมความเสี่ยงด้านเครดิตในสภาวะที่เปลี่ยนแปลงอยู่ตลอดเวลา เพื่อให้มั่นใจได้ว่าแบบจำลองอันดับความเสี่ยงมีความเหมาะสมอยู่ในมาตรฐานระดับโลกที่ดีที่สุดตามเป้าหมายการเป็นธนาคารระดับโลกอย่างแท้จริงของธนาคาร | ลูกค้าสินเชื่อธุรกิจของธนาคารมีความหลากหลาย ตั้งแต่บรรษัทขนาดใหญ่ กลุ่มบริษัทที่ดำเนินธุรกิจในต่างประเทศ ไปจนถึงผู้ประกอบการ SME ซึ่งมีความเสี่ยงแตกต่างกันตามขนาดธุรกิจ โครงสร้างการดำเนินงาน และความสามารถในการรองรับความผันผวนของเศรษฐกิจ ทั้งในและต่างประเทศ โดยความเสี่ยงหลักที่พบ ได้แก่ ความเสี่ยงด้านเครดิต ความผันผวนของสภาวะเศรษฐกิจ อุตสาหกรรม และอัตราแลกเปลี่ยน รวมถึงข้อมูลทางการเงินที่อาจไม่ครบถ้วนหรือมีความล่าช้า ซึ่งล้วนส่งผลกระทบต่อความสามารถในการชำระหนี้ของลูกค้า | เพื่อให้การควบคุมความเสี่ยงด้านเครดิตเป็นไปอย่างมีประสิทธิภาพ จึงกำหนดให้มีการบริหารความเสี่ยง ดังต่อไปนี้
ความเสี่ยงด้านเครดิตของคู่สัญญาเป็นความเสี่ยงที่เกิดจากความเสียหายอันเนื่องมาจากคู่สัญญาไม่ปฏิบัติตามข้อตกลงที่กำหนดไว้ในสัญญาธุรกรรมด้านการตลาด ซึ่งมูลค่าในอนาคตของสัญญาจะผันแปรไปตามการเปลี่ยนแปลงของปัจจัยทางการตลาด อาทิ อัตราดอกเบี้ย อัตราแลกเปลี่ยน และอื่นๆ โดยทั่วไปธนาคารทำธุรกรรมอนุพันธ์ทางการเงินกับลูกค้าเพื่อป้องกันและลดความเสี่ยงของลูกค้า ในการพิจารณาความเสี่ยงและกำหนดวงเงินสำหรับความเสี่ยงด้านเครดิตของคู่สัญญา ธนาคารมีขั้นตอนในการพิจารณาความเสี่ยงสำหรับคู่สัญญาแต่ละราย เช่นเดียวกับการพิจารณาเครดิตของลูกค้า ธนาคารติดตามสถานการณ์ด้านเครดิตของลูกค้าจากข้อมูลของฐานะความเสี่ยงทั้งหมด มูลค่าเทียบเท่าสินทรัพย์ในงบดุลสำหรับอนุพันธ์นอกตลาด รวมถึงมูลค่าของฐานะที่เปลี่ยนแปลงไปอันเกิดจากการเปลี่ยนแปลงของอันดับความน่าเชื่อถือด้านเครดิต โดยรายงานให้ผู้บริหารระดับสูงทราบอย่างสมํ่าเสมอและทันท่วงที ทั้งนี้ การลดความเสี่ยงของธนาคารอันเกิดจากการทำธุรกรรมกับคู่สัญญา ธนาคารจะลดความเสี่ยงบางส่วนหรือทั้งหมดโดยการทำสัญญาในฐานะตรงกันข้ามกับคู่สัญญาอื่น นอกจากนี้ เพื่อลดความเสี่ยงด้านเครดิตของคู่สัญญา ธนาคารได้จัดทำข้อตกลง International Swaps and Derivatives Association (ISDA) และ Credit Support Annex (CSA) กับคู่สัญญาหลักของธนาคาร โดยการเรียกหรือวางหลักประกันเป็นเงินสดหรือหลักทรัพย์ที่มีสภาพคล่องสูงเมื่อมูลค่ายุติธรรมของสัญญาเปลี่ยนแปลงไปเกินกว่ามูลค่าที่กำหนดไว้
ความเสี่ยงของประเทศคู่สัญญา หมายถึง ความเสี่ยงที่เกิดจากความไม่แน่นอนของภาวะเศรษฐกิจ สังคม และการเมือง หรือปัจจัยภายนอก อื่นๆ อาทิ ภัยธรรมชาติ ความไม่สงบทางการเมืองของประเทศที่ธนาคารให้สินเชื่อ ลงทุน หรือก่อภาระผูกพันแก่ผู้มีภูมิลำเนาในประเทศนั้นจนส่งผลกระทบต่อระดับความเสี่ยงหรือความน่าเชื่อถือในการดำเนินธุรกิจของประเทศคู่สัญญา อาจทำให้ลูกหนี้หรือคู่สัญญาของธนาคารที่มีภูมิลำเนาในประเทศนั้นๆ ไม่สามารถชำระหนี้หรือไม่ปฏิบัติตามสัญญา และอาจส่งผลกระทบต่อฐานะหรือการดำเนินงานของธนาคารได้ ทั้งนี้ การทำธุรกรรมที่ก่อให้เกิดความเสี่ยงของประเทศคู่สัญญา หมายถึง การให้สินเชื่อ การลงทุน การก่อภาระผูกพัน การทำธุรกรรมที่มีลักษณะคล้ายการให้สินเชื่อ หรือการฝากเงิน รวมถึงธุรกรรมที่ทำให้เกิดความเสี่ยงด้านเครดิต เสมือนกับการปล่อยสินเชื่อให้กับลูกค้าตามที่ได้กำหนดไว้ในนโยบายเกี่ยวกับการบริหารความเสี่ยงด้านสินเชื่อ ซึ่งกำหนดกรอบการบริหารความเสี่ยงด้านสินเชื่อกับคู่สัญญาที่มีภูมิลำเนาในต่างประเทศ ทั้งนี้ ธนาคารได้กำหนดวงเงินและระดับความเสี่ยงของประเทศคู่สัญญาแต่ละประเทศตามกรอบความเสี่ยงที่ยอมรับได้ การจัดอันดับความเสี่ยงของรัฐบาล ควบคู่กับการใช้การจัดอันดับความน่าเชื่อถือจากสถาบันจัดอันดับความน่าเชื่อถือภายนอกในการให้วงเงินสินเชื่อการลงทุน การก่อภาระผูกพัน และการทำธุรกรรมที่คล้ายกับการให้สินเชื่อกับประเทศคู่สัญญา แนวทางปฏิบัตินี้ทำให้ธนาคารสามารถบริหารจัดการความเสี่ยงและบริหารการกระจุกตัวของประเทศคู่สัญญาได้ ซึ่งเปิดโอกาสให้กรุงศรีสามารถขยายฐานธุรกิจกับประเทศต่างๆ ได้อย่างมีเสถียรภาพ
ธนาคารบริหารการกระจุกตัวด้านเครดิตโดยการกำหนดอัตราส่วนสำหรับการให้สินเชื่อ การลงทุน การก่อภาระผูกพัน และการทำธุรกรรมที่คล้ายกับการให้สินเชื่อกับกลุ่มลูกหนี้รายใหญ่ รวมถึงผู้ที่เกี่ยวข้องที่อาจก่อให้เกิดความเสียหายที่มีนัยสำคัญที่เกิดความเสี่ยงเครดิต ธนาคารบริหารการกระจุกตัวด้านเครดิตโดยการกำหนดระดับเตือนและขีดจำกัดสำหรับอัตราส่วนสำหรับการให้สินเชื่อ การลงทุน การก่อภาระผูกพัน และการทำธุรกรรมที่คล้ายกับการให้สินเชื่อกับกลุ่มลูกหนี้รายใหญ่และกลุ่มบริษัทที่เกี่ยวข้อง ซึ่งเป็นไปตามข้อกำหนดจากหน่วยงานควบคุมที่ถือว่าลูกค้ากลุ่มดังกล่าวเป็นกลุ่มลูกหนี้รายใหญ่ นอกจากนี้ ธนาคารบริหารความเสี่ยงอันเกิดจากการกระจุกตัวด้านเครดิตในแต่ละภาคอุตสาหกรรม โดยธนาคารควบคุมติดตามเพื่อมิให้ยอดหนี้คงค้างในแต่ละภาคอุตสาหกรรมมีเกินกว่าระดับเตือนและเพดานที่ธนาคารกำหนดไว้
ธนาคารกำหนดให้รายงานระดับความเสี่ยงด้านเครดิตต่อคณะกรรมการธนาคาร คณะกรรมการที่เกี่ยวข้อง และผู้บริหารระดับสูงเป็นประจำ โดยการรายงานประจำเดือนประกอบด้วย ข้อมูลคุณภาพของพอร์ตสินเชื่อแยกตามประเภทวงเงิน ระดับความเสี่ยงภูมิภาคอุตสาหกรรม และระยะเวลาค้างชำระ เป็นต้น นอกเหนือจากการรายงานปกติข้างต้น ธนาคารได้จัดทำรายงานเพิ่มเติมเป็นครั้งคราว เพื่อให้ครอบคลุมการรายงานและการวิเคราะห์สถานการณ์ที่ไม่ปกติต่างๆ ที่อาจจะเกิดขึ้น และอาจส่งผลกระทบต่อคุณภาพของพอร์ตสินเชื่อของธนาคาร
ธนาคารได้จัดตั้งหน่วยงานที่มีความชำนาญเฉพาะทางในการบริหารบัญชีค้างชำระ เพื่อรับผิดชอบการบริหารหนี้ที่มีปัญหาจากการพิจารณาเลือกวิธีที่ดีที่สุดในการรับชำระหนี้ โดยมีวัตถุประสงค์เพื่อปรับปรุงคุณภาพสินทรัพย์โดยรวมของธนาคารภายใต้เงื่อนไขที่ก่อให้เกิดความสูญเสียต่อธนาคารน้อยที่สุด นอกจากนี้ หน่วยงานยังมีหน้าที่รับผิดชอบในการดำเนินการขายสินเชื่อด้อยคุณภาพตามแนวทางที่ได้รับอนุมัติจากคณะกรรมการธนาคาร | 767 · Other name: ความเสี่ยงรวม · Description: อื่น ๆ · Info category: FINANCIAL_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงด้านตลาด | ความเสี่ยงด้านตลาด หมายถึง ความเสี่ยงที่จะเกิดผลเสียหายอันเนื่องมาจากความผันผวนด้านราคาที่เกี่ยวข้องกับอัตราดอกเบี้ย อัตราแลกเปลี่ยน ตราสารทุน และสินค้าโภคภัณฑ์ ที่มีต่อบัญชีเพื่อการค้าและบัญชีเพื่อการธนาคาร กรอบการบริหารความเสี่ยงด้านตลาด ธนาคารให้ความสำคัญกับการบริหารความเสี่ยงด้านตลาดภายใต้กรอบการบริหารความเสี่ยงอย่างรอบคอบและรัดกุม รวมทั้งมีการติดตามและจัดการความเสี่ยงด้านตลาดอย่างเหมาะสมและทันเวลา ให้อยู่ในระดับเพดานความเสี่ยงที่ได้รับการอนุมัติจากคณะกรรมการธนาคาร และปรับกระบวนการบริหารความเสี่ยงให้มีความสอดคล้องกับแนวทางปฏิบัติที่ดีและกฎระเบียบของธนาคารแห่งประเทศไทยและกฎระเบียบอื่นๆ ที่เกี่ยวข้อง นโยบายการบริหารความเสี่ยงด้านตลาดและเพดานความเสี่ยงได้รับการทบทวนอย่างสมํ่าเสมอเพื่อให้สอดคล้องกับขอบเขต ปริมาณ และความซับซ้อนของธุรกรรม และเพื่อส่งเสริมการขยายตัวทางธุรกิจได้อย่างรอบคอบเหมาะสม รวมทั้งดำรงเงินกองทุนในระดับที่เหมาะสมภายใต้ภาวะปกติและภาวะวิกฤต การบริหารความเสี่ยงด้านตลาดอยู่ภายใต้การดูแลของคณะกรรมการกำกับนโยบายความเสี่ยงและธรรมาภิบาล คณะกรรมการบริหารความเสี่ยง และคณะกรรมการบริหารสินทรัพย์และหนี้สิน สายงานบริหารความเสี่ยงด้านตลาดให้ความสำคัญและรายงานความเสี่ยงด้านตลาดที่อาจมีผลกระทบต่อธนาคาร และมีหน้าที่นำเสนอทางเลือกเชิงกลยุทธ์ในการบริหารความเสี่ยง ทั้งนี้กลุ่มงานโกลบอลมาร์เก็ตส์มีหน้าที่ทำธุรกรรมซื้อขายและบริหารจัดการสถานะ รวมถึงนำเสนอกลยุทธ์ทางเลือกเพื่อให้การบริหารความเสี่ยงด้านตลาดมีประสิทธิภาพยิ่งขึ้น 1.ความเสี่ยงด้านตลาดในบัญชีเพื่อการค้า บัญชีเพื่อการค้าประกอบไปด้วยตราสารทางการเงินซึ่งมีเจตนาถือครองเพื่อการค้าหรือเพื่อป้องกันความเสี่ยงขององค์ประกอบที่อยู่ในบัญชีเพื่อการค้า ธุรกรรมในบัญชีเพื่อการค้าของธนาคารมีความเสี่ยงด้านอัตราดอกเบี้ย ความเสี่ยงด้านอัตราแลกเปลี่ยน และความเสี่ยงจากราคาตราสารทุน ซึ่งอาจส่งผลกระทบต่อรายได้หรือส่วนของผู้ถือหุ้น สำหรับการประเมินความเสี่ยงด้านตลาดในบัญชีเพื่อการค้า ธนาคารใช้เครื่องมือ Value-at-Risk (VaR) และจัดทำกระบวนการทดสอบความแม่นยำของแบบจำลองเป็นประจำ เพื่อประเมินความน่าเชื่อถือของแบบจำลอง นอกจากนี้ ธนาคารได้จัดทำ Flash Report เพื่อให้เห็นความสำคัญและแจ้งเตือนให้ผู้มีส่วนได้เสียรับทราบผลที่อาจเกิดขึ้นกรณีที่มีเหตุการณ์เปลี่ยนแปลงอย่างมีนัยสำคัญ และจัดทำการทดสอบภาวะวิกฤตเพื่อประเมินความสูญเสียภายใต้สถานการณ์วิกฤตที่อาจเกิดขึ้น 2.ความเสี่ยงด้านตลาดในบัญชีเพื่อการธนาคาร บัญชีเพื่อการธนาคาร หมายถึง ฐานะของเครื่องมือทางการเงินหรือธุรกรรมอื่นที่ไม่ได้มีวัตถุประสงค์เพื่อการค้า หรือตราสารทางการเงินที่มีเจตนาตั้งแต่แรกว่าจะถือครองระยะยาวหรือถือจนครบกำหนดอายุ 2.1 ความเสี่ยงด้านอัตราดอกเบี้ยในบัญชีเพื่อการธนาคาร ธนาคารมีความเสี่ยงจากอัตราดอกเบี้ยในบัญชีเพื่อการธนาคาร เมื่อมีความแตกต่างของโครงสร้างอัตราดอกเบี้ยของฐานะด้านสินทรัพย์
ธนาคารบริหารความเสี่ยงจากอัตราดอกเบี้ยในบัญชีเพื่อการธนาคาร โดยการวิเคราะห์ Repricing Gap ภายใต้สถานการณ์จำลองแบบสถิต (Static Simulation) และแบบพลวัต (Dynamic Simulation) ซึ่งขึ้นอยู่กับการคาดการณ์แนวโน้มอัตราดอกเบี้ย หรือเมื่อมีการเปลี่ยนแปลงที่มีนัยสำคัญ นอกจากนี้ ธนาคารประเมินผลกระทบต่อรายได้ดอกเบี้ยรับสุทธิ (Net Interest Income: NII Impact) ซึ่งเป็นมุมมองผลกระทบด้านรายได้ เพื่อวิเคราะห์ผลกระทบในระยะสั้น และประเมินผลกระทบต่อมูลค่าทางเศรษฐกิจของส่วนของผู้ถือหุ้น (Book Value of Shareholder Equity: BVE Impact) ซึ่งเป็นมุมมองผลกระทบด้านมูลค่าทางเศรษฐกิจ เพื่อวิเคราะห์ผลกระทบในระยะยาว ทั้งนี้ ผลกระทบดังกล่าวจะถูกนำไปรายงานต่อผู้บริหารระดับสูงและคณะกรรมการที่เกี่ยวข้อง เพื่อเป็นข้อมูลประกอบการตัดสินใจและเพื่อให้มั่นใจว่าความเสี่ยงจากอัตราดอกเบี้ยนั้นอยู่ภายใต้ระดับความเสี่ยงที่ยอมรับได้ซึ่งอนุมัติโดยคณะกรรมการธนาคาร 2.2. ความเสี่ยงด้านราคาตราสารทุนในบัญชีเพื่อการธนาคาร ความเสี่ยงที่รายได้หรือเงินกองทุนได้รับผลกระทบในทางลบจากการเปลี่ยนแปลงของราคาตราสารทุน และราคาสินค้าโภคภัณฑ์ ทำให้ฐานะของธนาคารมีมูลค่าลดลง ธนาคารติดตามและรายงานสถานะความเสี่ยงด้านราคาตราสารทุนในบัญชีเพื่อการธนาคาร เพื่อให้มั่นใจว่าระดับของเงินกองทุนอยู่ในระดับที่เหมาะสม เพียงพอที่จะรองรับผลเสียหายที่เกิดจากฐานะในบัญชีเพื่อการธนาคาร คณะกรรมการธนาคารจะเป็นผู้กำหนดวงเงินรวม (Total Limit) ซึ่งจะทบทวนวงเงินอย่างน้อยปีละครั้ง นอกจากนี้ คณะกรรมการเจ้าหน้าที่บริหารมีหน้าที่อนุมัติการทำธุรกรรมในบัญชีเพื่อการธนาคารภายใต้การมอบหมายจากคณะกรรมการธนาคาร และมีหน้าที่อนุมัตินโยบายการลงทุนเพื่อให้มั่นใจว่าการลงทุนเป็นไปอย่างมีประสิทธิภาพ เหมาะสม และสอดคล้องกับสถานการณ์ทางเศรษฐกิจและการแข่งขันในธุรกิจทางการเงิน กลุ่มงานโกลบอลมาร์เก็ตส์มีหน้าที่รับผิดชอบและทำธุรกรรมภายใต้เพดานความเสี่ยงที่ได้รับอนุมัติโดยคณะกรรมการธนาคาร ตลอดจนประเมินมูลค่าฐานะอย่างน้อยเดือนละครั้ง และฝ่ายการลงทุนในหลักทรัพย์จะเป็นผู้ติดตามและรายงานฐานะตราสารทุนต่อคณะกรรมการบริหารสินทรัพย์และหนี้สินเป็นประจำทุกเดือน 2.3 ความเสี่ยงด้านอัตราแลกเปลี่ยนในบัญชีเพื่อการธนาคาร ความผันผวนของอัตราแลกเปลี่ยนซึ่งกระทบต่อมูลค่าของสินทรัพย์ หนี้สิน และรายการนอกงบดุล ที่เป็นสกุลเงินตราต่างประเทศของธนาคาร มีที่มาจากการดำเนินงานและการลงทุนในต่างประเทศ และกิจกรรมทางธุรกิจที่เกี่ยวข้องกับบัญชีเพื่อการธนาคารที่อาจทำให้เกิดฐานะเงินตราต่างประเทศ ธนาคารได้กำหนดกระบวนการติดตามความเสี่ยงในเชิงรุกและมาตรการควบคุม เพื่อให้มั่นใจว่าความเสี่ยงอยู่ภายใต้ระดับความเสี่ยงที่ยอมรับได้ ทั้งนี้ การบริหารจัดการความเสี่ยงจากอัตราแลกเปลี่ยนอยู่ภายใต้การดูแลของกลุ่มงานบริหารความเสี่ยงและกลุ่มงานโกลบอลมาร์เก็ตส์ สำหรับการควบคุมและติดตามความเสี่ยงด้านอัตราแลกเปลี่ยนในระดับธนาคารและกลุ่มธุรกิจทางการเงิน ธนาคารใช้ Value-at-Risk (VaR), Individual/Aggregate Position และผลขาดทุนสูงสุด เป็นต้น | ความเสี่ยงด้านตลาดในบัญชีเพื่อการค้า ในปี 2568 ธนาคารได้บริหารและจัดการสถานะความเสี่ยงด้านตลาดโดยรวมอย่างระมัดระวังอีกทั้งได้ติดตามความเสี่ยงดังกล่าวอย่างใกล้ชิดเพื่อให้มั่นใจว่าความเสี่ยงทั้งหมดอยู่ภายใต้เพดานความเสี่ยงที่ได้กำหนดไว้ โดยมีค่า VaR ของฐานะในบัญชีเพื่อการค้า สำหรับระยะเวลาการถือครอง 10 วัน ที่ระดับความเชื่อมั่นร้อยละ 99 เป็นดังนี้ กลุ่มธุรกิจทางการเงิน : Value-at-Risk (VaR) VaR (บัญชีเพื่อการค้า) ของกลุ่มธุรกิจทางการเงิน ณ วันที่ 31 ธันวาคม 2568 และ 2567
ธนาคาร : การวิเคราะห์ความอ่อนไหว (Sensitivity analysis) การวิเคราะห์ความอ่อนไหว (บัญชีเพื่อการค้า) ของธนาคาร ณ วันที่ 31 ธันวาคม 2568 และ 2567
ความเสี่ยงจากอัตราดอกเบี้ยในบัญชีเพื่อการธนาคาร
| 762 · Description: การเปลี่ยนแปลงนโยบายด้านการเงินและการลงทุนของสถาบันการเงิน (ที่มีผลต่อการดำเนินงาน) · Info category: FINANCIAL_RISK · 764 · Description: ความผันผวนของอัตราแลกเปลี่ยน / อัตราดอกเบี้ย / อัตราเงินเฟ้อ · Info category: FINANCIAL_RISK · 765 · Description: ความผันผวนของผลตอบแทนในสินทรัพย์หรือเงินลงทุน · Info category: FINANCIAL_RISK · 766 · Description: ความเสี่ยงจากการที่กู้ยืมต่างประเทศที่ไม่ได้มีการป้องกันความเสี่ยง · Info category: FINANCIAL_RISK · 1725 · Description: ความผันผวนของรายได้ · Info category: FINANCIAL_RISK | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงด้านสภาพคล่อง | ความเสี่ยงด้านสภาพคล่อง หมายถึงความเสี่ยงที่เกิดจากการที่ธนาคารไม่สามารถชำระหนี้สินและภาระผูกพันเมื่อถึงกำหนด เนื่องจากไม่สามารถเปลี่ยนสินทรัพย์เป็นเงินสดได้ หรือไม่สามารถจัดหาเงินทุนได้เพียงพอ หรือสามารถจัดหาเงินทุนได้แต่มีต้นทุนสูง ซึ่งอาจส่งผลเชิงลบต่อรายได้และเงินกองทุนของธนาคาร | การบริหารการดำรงสินทรัพย์สภาพคล่องเพื่อรองรับสถานการณ์ด้านสภาพคล่องที่มีความรุนแรง
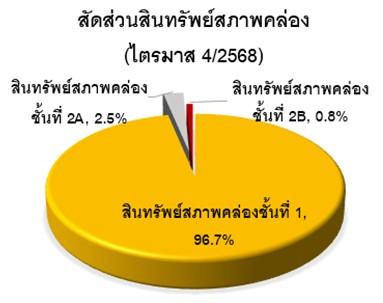
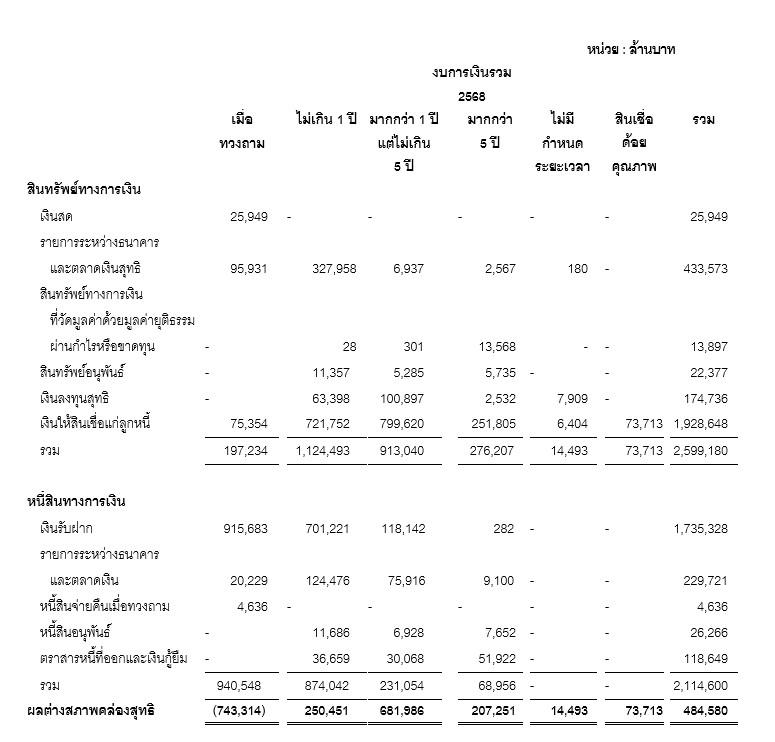
การดำรงสินทรัพย์สภาพคล่องเพื่อรองรับสถานการณ์ด้านสภาพคล่องที่มีความรุนแรงเฉลี่ยของไตรมาส 4 ปี 2568 เท่ากับร้อยละ 190 ซึ่งยังคงสูงกว่าเกณฑ์ขั้นตํ่าที่ธนาคารแห่งประเทศไทยกำหนดและสูงกว่าระดับเตือนภัยภายในของธนาคาร ธนาคารมีสภาพคล่องเพียงพอโดยดำรงสินทรัพย์สภาพคล่องชั้นที่ 1 ประมาณร้อยละ 96.7 จากสินทรัพย์สภาพคล่องทั้งหมด ได้แก่ พันธบัตรรัฐบาล พันธบัตรธนาคารแห่งประเทศไทย พันธบัตรรัฐวิสาหกิจที่คํ้าประกันโดยกระทรวงการคลัง และเงินสด เป็นต้น สินทรัพย์และหนี้สินทางการเงินตามระยะเวลาคงเหลือก่อนครบกำหนด ณ วันที่ 31 ธันวาคม 2568 กลุ่มธุรกิจทางการเงินของธนาคารมีดังนี้
| กรอบการบริหารความเสี่ยงด้านสภาพคล่อง ธนาคารตระหนักถึงความสำคัญของการบริหารและควบคุมความเสี่ยงด้านสภาพคล่อง โดยกำหนดให้มีนโยบายการบริหารความเสี่ยงด้านสภาพคล่อง รวมถึงแผนฉุกเฉินเพื่อการบริหารสภาพคล่องในภาวะวิกฤต (Emergency Contingency Plan) นอกจากนี้ ธนาคารดำรงสินทรัพย์สภาพคล่องตามเกณฑ์ที่ ธปท.กำหนด และมุ่งเน้นการบริหารสภาพคล่องส่วนเกินให้อยู่ในระดับที่เหมาะสม และมีปริมาณที่เพียงพอสำหรับการดำเนินธุรกิจทั้งของธนาคาร และกลุ่มธุรกิจทางการเงิน โดยบริหารจัดการสภาพคล่องทั้งในเชิงปริมาณ และเชิงคุณภาพ เพื่อให้มั่นใจว่ามีการกระจายความเสี่ยง และการบริหารการจัดการที่เหมาะสมภายใต้แผนการขยายตัวของธุรกิจหรือเหตุการณ์ใดๆ ที่อาจส่งผลต่อกลุ่มธุรกิจทางการเงิน และขอบเขตความเสี่ยงที่ยอมรับได้ กลุ่มธุรกิจทางการเงิน มีการบริหารสภาพคล่องแบบกระจายอำนาจ (Decentralized) ซึ่งหมายถึง ทุกบริษัทจะเป็นผู้กำหนดแนวทาง วางแผน และดำเนินการบริหารสภาพคล่องและจัดหาแหล่งเงินทุนด้วยตนเอง โดยการบริหารสภาพคล่องของบริษัทต่างๆ ในกลุ่มธุรกิจ ต้องอยู่ภายใต้กฎเกณฑ์ที่กำหนดในนโยบายการบริหารความเสี่ยงด้านสภาพคล่อง และระเบียบปฏิบัติงาน ที่เกี่ยวข้องของธนาคาร ซึ่งครอบคลุมถึงการกำหนดแนวทางการกำกับดูแล โครงสร้างการบริหาร และบทบาทและหน้าที่ ที่มีความเหมาะสมกับประเทศที่ประกอบธุรกิจ กฎเกณฑ์ของทางการในแต่ละประเทศ ลักษณะธุรกิจของแต่ละบริษัท รวมถึง สภาวะตลาดและการแข่งขัน ทั้งนี้ ธนาคารจะทำการติดตามเพื่อให้บริษัทในกลุ่มธุรกิจมีการบริหารสภาพคล่องตามนโยบายและระเบียบปฏิบัติงานที่กำหนด รวมถึง พิจารณาการสนับสนุนสภาพคล่องให้แก่บริษัทในกลุ่มธุรกิจโดยคำนึงความมั่นคงของกลุ่มธุรกิจทางการเงินของกรุงศรีโดยรวมเป็นสำคัญ การบริหารความเสี่ยงด้านสภาพคล่องโดยรวมอยู่ภายใต้การดูแลของคณะกรรมการกำกับนโยบายความเสี่ยงและธรรมาภิบาล คณะกรรมการบริหารความเสี่ยง และคณะกรรมการบริหารสินทรัพย์และหนี้สิน สายงานบริหารความเสี่ยงด้านตลาดมีหน้าที่นำเสนอทางเลือกเชิงกลยุทธ์บริหารความเสี่ยง ในขณะที่กลุ่มงานโกลบอลมาร์เก็ตส์นำเสนอกลยุทธ์ในการบริหารสภาพคล่องจากแหล่งเงินทุนที่เหมาะสม อีกทั้งมีหน้าที่บริหารสภาพคล่องประจำวันภายใต้เพดานความเสี่ยงที่ยอมรับได้ซึ่งได้รับการอนุมัติจากคณะกรรมการธนาคาร ธนาคารตระหนักถึงความสำคัญของเครื่องมือและวิธีการวัดความเสี่ยงด้านสภาพคล่องที่เพียงพอและเหมาะสมกับขนาดและความซับซ้อนของธุรกรรมทั้งในและนอกงบดุล ธนาคารใช้อัตราส่วนการดำรงสินทรัพย์สภาพคล่องเพื่อรองรับสถานการณ์ด้านสภาพคล่องที่มีความรุนแรง เพื่อบริหารสภาพคล่องในระยะสั้น และให้แน่ใจว่าธนาคารมีสินทรัพย์สภาพคล่องเพียงพอ และใช้อัตราส่วนการดำรงแหล่งที่มาของเงินให้สอดคล้องกับการใช้ไปของเงินสำหรับการบริหารสภาพคล่องในระยะยาว ในส่วนของความเสี่ยงจากความไม่สอดคล้องกันของกระแสเงินสดจากสินทรัพย์และหนี้สินตามอายุสัญญา จะต้องได้รับการติดตามอย่างสมํ่าเสมอผ่านการทำการทดสอบสภาพคล่องภายใต้สภาวะวิกฤตควบคู่กับสำรองสินทรัพย์สภาพคล่องอย่างเพียงพอ นอกจากนี้ ธนาคารจัดทำแผนฉุกเฉินเพื่อการบริหารสภาพคล่องในภาวะวิกฤต ซึ่งจะกำหนดบทบาทและหน้าที่ของผู้บริหารและหน่วยงานที่เกี่ยวข้อง พร้อมทั้งระบุตัวชี้วัดสัญญาณเตือนล่วงหน้าและแผนปฏิบัติการเพื่อให้ธนาคารรับมือกับภาวะวิกฤตได้อย่างรวดเร็ว และฟื้นฟูให้ธุรกิจกลับคืนสู่สภาวะปกติได้อย่างสมบูรณ์ | 761 · Description: การไม่เพียงพอของเงินทุน · Info category: FINANCIAL_RISK · 762 · Description: การเปลี่ยนแปลงนโยบายด้านการเงินและการลงทุนของสถาบันการเงิน (ที่มีผลต่อการดำเนินงาน) · Info category: FINANCIAL_RISK · 763 · Description: การผิดนัดชำระหนี้หรือการแลกเปลี่ยนสินค้า · Info category: FINANCIAL_RISK · 764 · Description: ความผันผวนของอัตราแลกเปลี่ยน / อัตราดอกเบี้ย / อัตราเงินเฟ้อ · Info category: FINANCIAL_RISK · 765 · Description: ความผันผวนของผลตอบแทนในสินทรัพย์หรือเงินลงทุน · Info category: FINANCIAL_RISK · 766 · Description: ความเสี่ยงจากการที่กู้ยืมต่างประเทศที่ไม่ได้มีการป้องกันความเสี่ยง · Info category: FINANCIAL_RISK · 1724 · Description: ความเสี่ยงจากการขาดสภาพคล่องในการดำเนินธุรกิจ · Info category: FINANCIAL_RISK · 1725 · Description: ความผันผวนของรายได้ · Info category: FINANCIAL_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงด้านปฏิบัติการ | ความเสี่ยงด้านปฏิบัติการ คือ ความเสี่ยงที่จะเกิดความเสียหายต่างๆ อันเนื่องมาจากความไม่เพียงพอหรือความบกพร่องของกระบวนการภายใน ระบบงาน บุคลากร และจากเหตุการณ์ภายนอกองค์กรซึ่งรวมถึงความเสี่ยงด้านกฎหมาย แต่ไม่นับรวมความเสี่ยงด้านกลยุทธ์และความเสี่ยงด้านชื่อเสียง ความเสี่ยงดังกล่าวอาจเกิดขึ้นในกระบวนการทางธุรกิจต่าง ๆ ซึ่งอาจก่อให้เกิดผลกระทบทั้งที่เป็นตัวเงินและไม่เป็นตัวเงิน รวมถึงการผิดต่อข้อกฎหมายหรือข้อกำหนดของทางการ หรือทำให้เกิดผลกระทบต่อชื่อเสียงของธนาคารในระยะยาว ธนาคารตระหนักถึงความเสี่ยงด้านปฏิบัติการที่เพิ่มขึ้นจากปัจจัยภายนอกและภายใน เช่น การโจมตีทางไซเบอร์และการละเมิดข้อมูล ความล้มเหลวของระบบเทคโนโลยีสารสนเทศ สถานการณ์ฉุกเฉินจากปัจจัยทางการเมือง โรคอุบัติใหม่และเหตุการณ์ระบาดใหญ่ รวมถึง ความเสี่ยงจากการเปลี่ยนแปลงสภาพภูมิอากาศ เช่น อุทกภัย แผ่นดินไหว และ ภัยธรรมชาติด้านอื่นๆ | หากความเสี่ยงด้านปฏิบัติการเกิดขึ้น อาจส่งผลกระทบต่อความต่อเนื่องในการดำเนินธุรกิจ ความสามารถในการให้บริการลูกค้า ความเสียหายทางการเงิน การไม่ปฏิบัติตามข้อกฎหมายหรือข้อกำหนดของหน่วยงานกำกับดูแล ตลอดจนส่งผลกระทบต่อความเชื่อมั่นและชื่อเสียงของธนาคารในระยะยาว จากความสำคัญของผลกระทบดังกล่าว ธนาคารจึงมุ่งมั่นที่จะดำเนินการเชิงรุกเพื่อคาดการณ์และลดระดับความเสี่ยงด้านปฏิบัติการที่สำคัญเพื่อให้ความเสี่ยงอยู่ในระดับที่ยอมรับได้ ภายใต้กรอบนโยบายการบริหารความเสี่ยงด้านปฏิบัติการที่พึงปฏิบัติซึ่งได้รับการอนุมัติจากคณะกรรมการธนาคาร นอกจากนี้ ธนาคารให้ความสำคัญกับการเสริมสร้างวัฒนธรรมความเสี่ยง มีการจัดอบรมและพัฒนาความรู้เพื่อให้พนักงานตระหนักถึงความสำคัญของการบริหารความเสี่ยงด้านปฏิบัติการ และสนับสนุนการดำเนินธุรกิจอย่างมีความรับผิดชอบ ธนาคารบริหารความเสี่ยงด้านปฏิบัติการภายใต้ หลักการแบ่งแยกหน้าที่ความรับผิดชอบ 3 ระดับ (Three Lines of Defence) เพื่อให้มั่นใจได้ว่ามีการกำกับดูแลการบริหารความเสี่ยงด้านปฏิบัติการทั่วทั้งองค์กรอย่างเป็นอิสระและเพียงพอ หน่วยงานธุรกิจในฐานะเจ้าของความเสี่ยงด้านปฏิบัติการมีความรับผิดชอบเป็นระดับแรกในการบริหารและจัดการความเสี่ยงด้านปฏิบัติการที่อยู่ในผลิตภัณฑ์ กระบวนการ และระบบงานให้สอดคล้องตามนโยบายที่กำหนด สายงานบริหารความเสี่ยงด้านปฏิบัติการรับผิดชอบการพัฒนาและนำกรอบเครื่องมือบริหารความเสี่ยงมาใช้ดำเนินการ รวมถึงรายงานและติดตามความเสี่ยงและเหตุการณ์ความเสี่ยงด้านปฏิบัติการที่สำคัญต่อผู้บริหารระดับสูงและคณะกรรมการที่เกี่ยวข้อง นอกจากนี้หน่วยงานตรวจสอบภายในรับผิดชอบการรับประกันเรื่องโครงสร้าง นโยบาย และการดำเนินการเรื่องการบริหารความเสี่ยงด้านปฏิบัติการให้เพียงพอ เหมาะสม และมีประสิทธิภาพ | ธนาคารมีกรอบและเครื่องมือบริหารความเสี่ยงที่เป็นมาตรฐานตามหลักสากล มีกระบวนการในการระบุและประเมินความเสี่ยง การติดตามและควบคุม และรายงานความเสี่ยงที่สำคัญอย่างต่อเนื่อง ธนาคารทบทวนการระบุความเสี่ยงและการควบคุมด้วยตนเองอย่างสม่ำเสมอ โดยใช้ข้อมูลความเสียหายในอดีตและปัจจัยการดำเนินธุรกิจที่เปลี่ยนแปลงไป เพื่อให้ได้ภาพความเสี่ยงที่สะท้อนสถานะความเสี่ยงของธนาคาร รวมถึงจัดให้มีการทดสอบการควบคุมหลักที่สำคัญสำหรับความเสี่ยงที่ได้ระบุไว้ในรายงานการประเมินความเสี่ยงและการควบคุมด้วยตนเอง เพื่อให้มั่นใจว่าการควบคุมหลักที่สำคัญได้รับการออกแบบและมีการปฏิบัติอย่างสม่ำเสมอ ธนาคารประเมินความเสี่ยงสำหรับผลิตภัณฑ์ กระบวนการ และเทคโนโลยี ที่จะนำมาใช้ใหม่หรือมีการเปลี่ยนแปลงที่สำคัญ โดยจะต้องผ่านการวิเคราะห์และประเมินความเสี่ยงด้านปฏิบัติการ ความเสี่ยงด้านเทคโนโลยีสารสนเทศและภัยคุกคามทางไซเบอร์ และความเสี่ยงด้านอื่นๆ ที่อาจจะเกิดขึ้น รวมถึงได้รับความเห็นชอบจากผู้บริหารก่อนที่จะมีการนำผลิตภัณฑ์ออกใช้งาน ธนาคารจัดเก็บและติดตามข้อมูลตัวชี้วัดความเสี่ยง เพื่อใช้เป็นสัญญาณเตือนล่วงหน้าเมื่อเกิดข้อบกพร่องกับระบบการควบคุมภายใน และเมื่อความเสี่ยงเกินระดับที่ยอมรับ หน่วยงานที่เกี่ยวข้องจะจัดทำแผนการจัดการที่เหมาะสม ทุกหน่วยงานรับผิดชอบการรายงานข้อมูลความเสียหายด้านปฏิบัติการทั้งความเสียหายทางตรงและความเสียหายทางอ้อมที่มีมูลค่าเกินกว่าระดับที่กำหนด รวมถึงเหตุการณ์ที่เกือบส่งผลให้เกิดความเสียหายและเหตุการณ์ความเสียหายที่ไม่เป็นตัวเงินให้สายงานบริหารความเสี่ยงด้านปฏิบัติการทราบ ธนาคารมีคณะทำงานบริหารข้อมูลความเสียหายด้านปฏิบัติการที่สำคัญ ร่วมวิเคราะห์สาเหตุที่แท้จริงและหาวิธีการป้องกันอย่างมีประสิทธิภาพ โดยข้อมูลเหล่านี้จะนำไปเป็นบทเรียนให้กับฝ่ายงานอื่นๆ เพื่อเสริมสร้างการบริหารความเสี่ยงอย่างมีประสิทธิภาพ จากเครื่องมือที่กล่าวมา ธนาคารนำแอปพลิเคชันสำหรับบริหารความเสี่ยงด้านปฏิบัติการมาช่วยในการติดตามและรายงานความเสี่ยง ทำให้ผู้ปฏิบัติงานสามารถบริหารความเสี่ยงได้มีประสิทธิภาพมากขึ้น ธนาคารพัฒนาอย่างต่อเนื่องเพื่อบริหารความเสี่ยงจากพันธมิตรทางธุรกิจ โดยเน้นการรักษาความปลอดภัยข้อมูล การคุ้มครองข้อมูลส่วนบุคคล การจัดการร้องเรียน ความต่อเนื่องทางธุรกิจ และการบริหารความเสี่ยงที่ครอบคลุมด้านชื่อเสียง ด้านปฏิบัติการ และด้านเทคโนโลยีสารสนเทศ ธนาคารยังให้ความสำคัญกับการบริหารความต่อเนื่องทางธุรกิจ เพื่อให้สามารถให้บริการลูกค้าได้ในภาวะวิกฤติหรือเกิดเหตุการณ์ที่ไม่คาดคิด จากเหตุการณ์แผ่นดินไหวรุนแรงเมื่อเดือนมีนาคม 2568 ที่ผ่านมา ธนาคารสามารถบริหารจัดการดำเนินธุรกิจได้อย่างต่อเนื่อง ทั้งนี้ ธนาคารได้นำบทเรียนที่ได้รับมาปรับปรุงและพัฒนาแผนรองรับความต่อเนื่องทางธุรกิจให้มีความเข้มแข็งยิ่งขึ้น นอกจากนี้ ธนาคารพัฒนาการแจ้งเตือนฉุกเฉิน (Call Tree) ผ่านทางแอปพลิเคชันบนมือถือที่ใช้สื่อสารภายในของธนาคาร ซึ่งช่วยลดเวลาและทรัพยากร และทำให้การติดต่อในภาวะฉุกเฉินมีประสิทธิภาพและรวดเร็ว การดำรงเงินกองทุน ในปัจจุบัน ธนาคารใช้วิธีมาตรฐานในการคำนวณเงินกองทุนรองรับความเสี่ยงด้านปฏิบัติการ รายละเอียดตัวเลขเงินกองทุนแสดงในตารางด้านล่าง เงินกองทุนของธนาคารสำหรับรองรับความเสี่ยงด้านปฏิบัติการ ข้อมูล ณ 31 ธันวาคม 2568 และ 31 ธันวาคม 2567 (หน่วย: ล้านบาท)
| 755 · Other name: - · Description: อื่น ๆ · Info category: OPERATIONAL_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงด้านเทคโนโลยีสารสนเทศ | ความเสี่ยงด้านเทคโนโลยีสารสนเทศ หมายถึงความเสี่ยงที่อาจเกิดขึ้นจากการใช้เทคโนโลยีสารสนเทศในการดำเนินธุรกิจ ซึ่งอาจมีผลกระทบต่อระบบหรือการปฏิบัติงานของธนาคาร รวมถึงความเสี่ยงจากภัยคุกคามทางไซเบอร์ และความเสี่ยงจากบุคคลภายนอก | หากความเสี่ยงด้านเทคโนโลยีสารสนเทศเกิดขึ้น อาจส่งผลกระทบต่อความต่อเนื่องในการให้บริการ ความเชื่อมั่นของลูกค้า ความเสียหายต่อข้อมูลสำคัญ ตลอดจนชื่อเสียงและผลประกอบการของธนาคารในระยะยาว ธนาคารจึงให้ความสำคัญกับการบริหารความเสี่ยงด้านเทคโนโลยีสารสนเทศ โดยถือเป็นความเสี่ยงที่สำคัญในกรอบการบริหารความเสี่ยงภาพรวมองค์กร และจัดสรรทรัพยากรที่เพียงพอเพื่อในการบริหารความเสี่ยง เพื่อให้ความเสี่ยงอยู่ในระดับที่ยอมรับได้ การบริหารความเสี่ยงดังกล่าวเป็นส่วนหนึ่งของการบริหารความเสี่ยงด้านปฏิบัติการ และการบริหารจัดการความมั่นคงปลอดภัยสารสนเทศ โดยมุ่งเน้นการรักษาความลับ ความถูกต้องเชื่อถือได้ และความพร้อมใช้งานของระบบและข้อมูล รวมถึงการคุ้มครองข้อมูลของลูกค้า เพื่อเสริมสร้างความเชื่อมั่นและความไว้วางใจของลูกค้าต่อธนาคาร | ธนาคารมีนโยบายการบริหารความเสี่ยงด้านเทคโนโลยีสารสนเทศ เพื่อกำหนดกรอบการบริหารความเสี่ยงด้านเทคโนโลยีของธนาคาร ครอบคลุมบทบาท หน้าที่ และความรับผิดชอบของคณะกรรมการและหน่วยงานที่เกี่ยวข้องให้สอดคล้องตามหลักการแบ่งแยกหน้าที่ความรับผิดชอบ 3 ระดับ (Three Lines of Defense) ธนาคารพัฒนากรอบการบริหารความเสี่ยงด้านเทคโนโลยีสารสนเทศสอดคล้องกับกรอบการบริหารความเสี่ยงด้านปฏิบัติการของธนาคาร เพื่อให้มั่นใจว่าความเสี่ยงด้านเทคโนโลยีสารสนเทศ ซึ่งครอบคลุมถึงความเสี่ยงจากภัยคุกคามทางไซเบอร์ ความเสี่ยงจากการใช้บริการบุคคลภายนอก และความเสี่ยงในการบริหารจัดการโครงการด้านเทคโนโลยีสารสนเทศได้ถูกระบุ ประเมิน ติดตาม ทบทวน ควบคุม และรายงาน โดยกรอบการบริหารความเสี่ยงครอบคลุมถึงการประเมินความเสี่ยง การจัดการความเสี่ยง การติดตามและทบทวนความเสี่ยง และการรายงานความเสี่ยง ธนาคารกำหนดประเภทความเสี่ยงด้านเทคโนโลยีสารสนเทศที่เป็นไปได้ทั้งหมด เพื่อวางกรอบและขอบเขตสำหรับการบริหารจัดการความเสี่ยงอย่างรอบด้าน ธนาคารได้ดำเนินการประเมินความเสี่ยงด้านเทคโนโลยีสารสนเทศทั้งในระดับองค์กร (Enterprise-wide) ระดับระบบงานที่สำคัญ รวมถึงประเมินความเสี่ยงภายใต้ข้อกำหนดของหน่วยงานกำกับดูแลต่างๆ ผลจากการประเมินดังกล่าวช่วยให้ธนาคารสามารถระบุช่องโหว่และความเสี่ยงที่สำคัญได้อย่างชัดเจน เพื่อพัฒนาและดำเนินมาตรการป้องกันที่เหมาะสม รวมถึงลดผลกระทบที่อาจเกิดขึ้นได้อย่างมีประสิทธิภาพ ซึ่งส่งผลให้การบริหารจัดการความเสี่ยงด้านเทคโนโลยีสารสนเทศของธนาคารมีความมั่นคงและเชื่อถือได้ รองรับการดำเนินธุรกิจในยุคดิจิทัลได้อย่างยั่งยืน ธนาคารจัดให้มีการกำหนดตัวชี้วัดความเสี่ยงด้านเทคโนโลยีสารสนเทศที่สอดคล้องกับความสำคัญของระบบงานเทคโนโลยีสารสนเทศที่สำคัญของธนาคาร เพื่อใช้ติดตามและทบทวนความเสี่ยงด้านเทคโนโลยีสารสนเทศให้อยู่ภายใต้ระดับที่ยอมรับได้ นอกจากนี้ ธนาคารมีการจัดเก็บ และวิเคราะห์เหตุการณ์ความเสี่ยงด้านเทคโนโลยีสารสนเทศที่เกิดขึ้น รวมถึงติดตามแนวโน้มของเหตุการณ์ความเสี่ยงด้านเทคโนโลยีสารสนเทศที่อาจเกิดขึ้นกับธนาคาร ธนาคารกำหนดนโยบายเกี่ยวกับการทดสอบบริการทางการเงินที่นำนวัตกรรมเทคโนโลยีทางการเงินมาใช้ (Own Sandbox) เพื่อกำกับดูแลการนำเทคโนโลยีใหม่ๆ มาใช้สร้าง พัฒนา รวมไปถึงปรับปรุงผลิตภัณฑ์หรือการให้บริการเพื่อนำไปสู่นวัตกรรมทางการเงินผ่านการทดสอบภายใต้องค์ประกอบและสภาพแวดล้อมที่กำหนด ธนาคารดำเนินการบริหารความเสี่ยงจากบุคคลภายนอก ภายใต้กรอบการบริหารความเสี่ยงด้านเทคโนโลยีสารสนเทศของธนาคาร โดยให้ความสำคัญในการดูแล ติดตาม และบริหารจัดการความเสี่ยงจากการใช้บริการ การเชื่อมต่อ หรือการเข้าถึงข้อมูลจากบุคคลภายนอก สอดคล้องตามระดับความเสี่ยงและระดับความมีนัยสำคัญ ธนาคารจัดให้มีการประเมินความเสี่ยง มีการรักษาความมั่นคงปลอดภัยด้านเทคโนโลยีสารสนเทศ และการป้องกันภัยคุกคามทางไซเบอร์ ครอบคลุมการรักษาความลับของระบบและข้อมูล ความถูกต้องเชื่อถือได้ของระบบและข้อมูล และความพร้อมใช้งานด้านเทคโนโลยีสารสนเทศ เพื่อสร้างความเชื่อมั่นและความปลอดภัยในการดำเนินธุรกิจร่วมกับบุคคลภายนอก นอกจากนี้ ธนาคารมีกระบวนการจัดการและรายงานเหตุการณ์หรือปัญหาด้านเทคโนโลยีสารสนเทศและเหตุการณ์ภัยคุกคามจากไซเบอร์ที่สำคัญ ต่อคณะกรรมการที่ได้รับมอบหมาย ธนาคารแห่งประเทศไทย (ธปท.) หรือ หน่วยงานทางการต่างๆ ตามที่กำหนด | 755 · Other name: - · Description: อื่น ๆ · Info category: OPERATIONAL_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| เหตุการณ์และปัจจัยความเสี่ยงใหม่ | ในปี 2568 ธนาคารมีการติดตามความเสี่ยงจากความผันผวนของสภาพภูมิอากาศ ผ่านกรอบการบริหารความเสี่ยงภาพรวมองค์กร โดยได้ติดตามและประเมินผลกระทบจาก “ความเสี่ยงด้านการเปลี่ยนแปลงสภาพภูมิอากาศ ในกรณีแผ่นดินไหว และกรณีอุทกภัย” นอกจากนี้ ธนาคารได้จัดตั้งคณะกรรมการความยั่งยืนและคณะทำงานที่เกี่ยวข้องเพื่อวางกรอบแนววิธีปฏิบัติในการบริหารจัดการด้านสินเชื่อ รวมถึงกำหนดเกณฑ์ในการพิจารณาความเสี่ยงที่เกี่ยวข้องอื่นๆ ด้วย | ธนาคารได้มีการประเมินกลุ่มลูกค้าที่ได้รับผลกระทบจากเหตุการณ์แผ่นดินไหว และมีแผนการช่วยเหลือสำหรับลูกค้าที่ได้รับผลกระทบดังกล่าว โดยเฉพาะกลุ่มลูกค้าคอนโดมิเนียม โรงแรม อพาร์ตเมนท์ และอาคารสำนักงาน สำหรับในกรณีเหตุการณ์อุทกภัย | ธนาคารได้มีมาตรการปรับปรุงโครงสร้างหนี้ (Debt Restructuring Program) เพื่อช่วยเหลือลูกค้าที่ได้รับผลกระทบจากเหตุการณ์ดังกล่าว ตลอดจนมีการติดตามสถานการณ์อย่างใกล้ชิด | 737 · Other name: เหตุการณ์และปัจจัยความเสี่ยงใหม่ · Description: อื่น ๆ · Info category: STRATEGIC_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
ความเสี่ยงต่อการลงทุนของผู้ถือหลักทรัพย์
ทะเบียนความเสี่ยง
| ชื่อความเสี่ยง | ลักษณะความเสี่ยง | ผลกระทบที่อาจเกิดขึ้น | ปัจจัยความเสี่ยงที่เกี่ยวข้อง |
|---|---|---|---|
| ความเสี่ยงต่อการลงทุนของผู้ถือหลักทรัพย์ | ความเสี่ยงต่อผู้ถือหลักทรัพย์ คือความเสี่ยงที่อาจเกิดขึ้นหากผลตอบแทนจากการลงทุนในหลักทรัพย์ไม่เป็นไปตามที่ผู้ถือหลักทรัพย์คาดหวัง โดยความผันผวนของราคาหุ้นของธนาคาร อาจเกิดจากความผันแปรของปัจจัยภายนอกที่ส่งผลต่อผลประกอบการของธนาคาร เช่น ภาวะเศรษฐกิจทั้งในประเทศและต่างประเทศ สถานการณ์ทางการเมือง กระแสเงินทุนเคลื่อนย้ายจากต่างประเทศ การเปลี่ยนแปลงนโยบายของภาครัฐที่มีผลกระทบต่อระบบธนาคารพาณิชย์ รวมถึงเหตุการณ์ที่ไม่อาจคาดการณ์ล่วงหน้า ทั้งนี้ ผลตอบแทนจากการลงทุนในรูปของเงินปันผลขึ้นอยู่กับผลประกอบการของธนาคารและนโยบายการจ่ายเงินปันผลในแต่ละปี | อย่างไรก็ตาม อันเนื่องจาก ธนาคารมีโครงสร้างผู้ถือหุ้นที่มั่นคง โดยมีผู้ถือหุ้นรายใหญ่คือ MUFG ถือหุ้นในสัดส่วนสูง ซึ่งส่งผลต่อความผันผวนของราคาหุ้นให้สามารถคงอยู่ในระดับต่ำเมื่อเทียบกับตลาดโดยรวม นอกจากนี้ ธนาคารมุ่งดำเนินธุรกิจให้บรรลุเป้าหมายทางการเงินอย่างต่อเนื่อง ควบคู่กับการบริหารความเสี่ยงอย่างรอบคอบ เพื่อสร้างผลตอบแทนที่มั่นคงและยั่งยืนให้แก่ผู้ถือหุ้นในระยะยาว | 769 · Other name: - · Description: อื่น ๆ · Info category: HOLDER_RISK |